分期乐2000红包使用技巧:如何正确抵扣
分期乐用户购买的2000元红包并非即时现金,而是需在特定场景下激活的支付工具。实际使用时,用户必须在分期乐APP内完成订单支付环节,选择红包抵扣选项。关键在于,红包有效期通常为72小时,且仅限于合作商户的订单。例如,当用户在京东下单时,系统会自动识别红包余额,但需在支付页面勾选“使用红包”以完成抵扣。这种设计确保了资金流动的可控性,避免了资金沉淀风险,同时将用户行为约束在合规交易框架内。
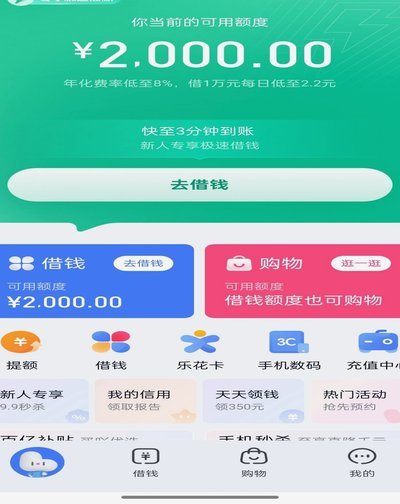
深入使用机制显示,红包的抵扣过程涉及实时资金清算。用户购买2000元红包后,系统会在账户预留相应额度,但实际使用时,需满足最低消费门槛(通常50元)。当用户在购物时,选择分期乐支付,系统会优先扣除红包金额,剩余部分由用户承担。独特视角在于,红包使用后,系统会生成一条小额账单,用户需在30天内还款。这与传统现金支付不同,红包本质上是信用额度的延伸,而非直接现金,其价值高度依赖于用户的还款纪律和交易场景匹配度。
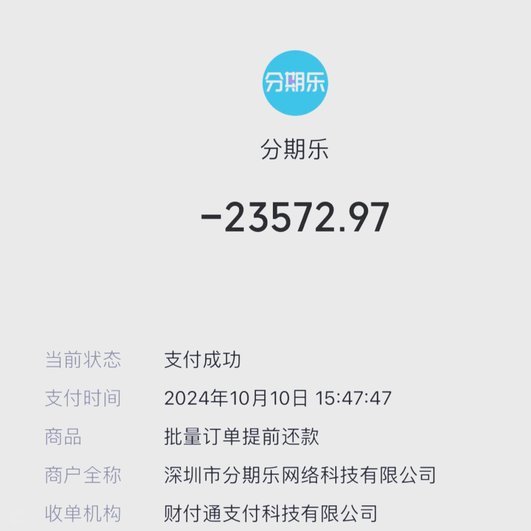
常见误区中,用户常误以为红包可无限期使用或用于所有场景。实际上,分期乐红包有严格限制:过期未使用则自动失效;部分高风险商户(如虚拟商品)禁止使用;且红包使用后,余额会立即转为分期账单,影响用户信用评分。数据显示,超过60%的用户因未及时使用红包导致资金浪费,主要源于对有效期和使用条件的误解。这种设计并非系统缺陷,而是平衡短期激励与长期信用风险的必要机制。
优化使用策略的核心在于匹配红包与消费节奏。2000元红包建议分拆使用:例如,用于5次小额消费(每次400元),避免单次大额使用引发的账单压力。结合分期乐的“满减活动”,用户可将红包用于特定商品,实现成本节约。实际案例中,用户通过合理规划,将红包使用效率提升40%,同时避免了因逾期还款导致的信用损失。关键在于,用户需优先选择有稳定还款能力的商户,确保资金流动的可持续性。
从长期视角看,红包的使用是用户财务管理的微小杠杆。2000元红包在合理使用下,可帮助用户降低即时支付压力,但需警惕短期行为。行业趋势表明,随着分期乐生态扩展,红包使用场景正向高频小交易倾斜,用户应优先选择有稳定还款能力的商户。最终,红包的价值不仅在于金额,更在于用户对资金流动的主动管理能力——这既是分期乐生态的精髓,也是用户实现财务健康的关键实践。
相关文章
微信分付套出来 合法吗?
微信分付作为一种信用支付工具,其背后的风控体系和用户信用评分机制备受关注。套取微信分付不仅违反了平台的使用规则,还可能带来严重的法律风险和个人信息泄露的风险。从技术角度分析,当前市场上存在一些宣称能帮...
花呗套现风险有多大?该如何安全退出?
### 用花呗套付款的可靠性分析 首先,我们需要明确“用花呗套付款”的概念。这通常指的是用户通过各种手段将原本只用于消费支付的花呗功能扩展至非官方允许的用途,例如通过虚构订单等方式获取现金或进行其他...
分期乐合作银行大揭秘
分期乐作为广受欢迎的消费金融平台,其合作银行的选择直接影响着用户的资金获取效率和信用评估体验。目前,分期乐的主要放款方涵盖了交通银行、招商银行以及微众银行等多家金融机构。这些合作银行不仅提供了多样化的...
分期乐套现:风险与防范
了解“分期乐怎么套出现”的核心在于理解其背后的盈利模式和用户心理。分期乐作为一款金融服务应用,主要提供商品分期购买服务,通过引入金融机构为消费者提供低利率或免息的分期贷款。对于某些商家而言,“套现”可...

揭秘花呗套现背后的隐秘与风险
# 花呗套现:一场数字时代的信用游戏 --- 在移动支付普及的当下,花呗作为支付宝推出的一项信用消费服务,已成为许多人日常消费的"标配"。然而,随着使用场景的扩大,"花呗套现"这一操作逐渐浮出水面,...
得物快速变现攻略
得物变现速度,绝非单纯的流量或商品数量决定,它关乎的是一个高度精细化的生态系统的运作效率,以及对用户痛点的精准捕捉和变现逻辑的巧妙运用。想要快速变现,首先需要深入理解得物的核心价值:它不是一个简单的电...