三步教你得物提现到银行卡
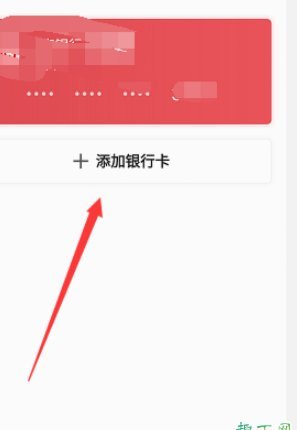
得物平台的提现功能依托于其金融级账户系统,用户需先完成实名认证并绑定银行卡。整个流程涉及身份验证、银行信息校验及资金划转三个核心环节。平台通过对接多家商业银行的API接口,确保提现操作在合规框架内执行。值得注意的是,首次提现需经过双重验证,包括短信验证码与人脸识别,这一设计既符合金融监管要求,也有效防范了账户盗用风险。用户在绑定银行卡时,需注意输入信息与银行预留信息的一致性,否则可能导致提现失败或延迟。
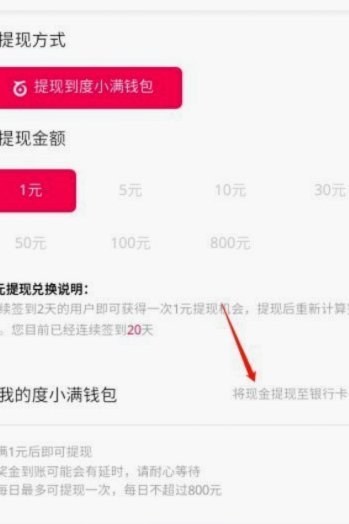
提现操作本身具有明确的流程路径,用户可在"我的钱包"界面发起提现申请,系统会根据账户余额自动匹配可提现金额。平台对单笔提现设置了动态限额机制,该限额与用户账户活跃度、历史交易记录及风险评估结果相关。例如,新用户可能面临单笔500元的上限,而高信用用户可享受更高的提现额度。这一机制既保障了平台资金安全,也鼓励用户通过持续使用服务提升账户权限。
在资金流转效率方面,得物采用分段处理模式。工作日白天发起的提现请求,通常在15分钟内完成银行端处理,资金会在1-2小时内到账;非工作时段或节假日发起的提现,则可能顺延至下一个工作日。平台通过建立与多家银行的实时清算通道,将传统T+1的提现模式优化为近实时到账,这种技术升级显著提升了用户体验。但需注意,部分银行因内部风控要求,可能对大额提现进行人工复核。
平台在提现环节嵌入了多重风险防控措施,包括异常交易监测、反洗钱筛查及资金流向追踪。当系统检测到提现行为存在可疑特征时,会自动触发人工审核流程,这可能导致提现时效延长。用户若遭遇提现异常,可通过平台客服系统提交补充材料,经核实后可加速处理。此外,得物还提供提现记录的完整审计轨迹,用户可随时查询每笔提现的处理状态及时间戳,这种透明化设计增强了用户对资金安全的信任感。
相关文章
拿去花的额度怎么提现
理解并灵活运用“拿去花的额度”这一概念是现代金融消费中的一个重要环节。对于许多用户而言,尤其是那些使用银行信用卡或其他贷款服务的人来说,“拿去花”的额度通常指的是可以临时借款用来支付各种需求的资金上限...

羊小咩购物额度能套现吗?风险与防范
羊小咩购物额度,作为一种新兴的消费信贷形式,其背后存在的“套现”可能性,是用户、平台乃至监管者共同关注的问题。从技术层面分析,若平台风控薄弱,存在漏洞或设计缺陷,理论上存在被钻取的空间。例如,某些早期...

商户的责任,远不止于此
商户的责任,远超我们日常对“提供商品或服务”的简单理解。这种责任的根源在于商业活动所产生的影响范围,以及这种影响对消费者、社会和环境的潜在风险。从法律层面来看,商户的责任主要体现在合同法、侵权法和消费...

消费模式的革新与挑战
花呗套装现软件,一个听起来似乎平淡无奇的名称,却暗藏着对中国消费市场和金融科技发展的重要启示。 它代表了一种新的消费模式:即时性、便捷性和个性化程度不断提升。 传统的贷款申请流程繁琐耗时,而花呗套装...

智能资源调度新模式
携程的“拿去花”机制,远不止于简单的“用不掉”的车辆资源分配。它本质上是携程对车辆运营效率的深度优化策略,以及对客户需求和车辆匹配逻辑的精细化探索。理解“拿去花”的核心,需要跳脱出传统的出租车运营模式...

分期乐额度提现的风险与机遇
在现代消费社会中,分期乐作为一种新兴的消费金融工具,以其便捷性和灵活性深受消费者青睐。然而,在享受分期消费额度带来的便利时,很多人可能会疑惑:如何将这些额度转化为实际可用的资金?这种需求背后隐藏着怎样...