白条出库秒商家 套现违法吗
白条出库秒商家的套现行为本质上是通过虚构交易场景,将信用支付工具转化为现金流动。这种操作模式绕过了平台对消费场景的审核机制,利用系统漏洞实现资金闭环。从金融监管视角看,该行为直接挑战了支付清算的合规边界,构成对支付机构业务规则的实质性突破。支付清算系统的核心逻辑是资金流与信息流的匹配,而套现行为通过技术手段制造虚假信息流,导致资金流脱离真实交易基础,形成系统性风险隐患。
监管框架对套现行为的界定已形成多维度约束体系。央行《支付结算办法》明确规定,任何单位和个人不得利用支付工具从事非法资金转移活动。平台方通过风控模型持续迭代,将交易行为的时空特征、用户画像、设备指纹等数据纳入监测维度。2023年某电商平台数据显示,其反套现系统已能识别98.7%的异常交易模式,这反映出监管科技在遏制套现行为中的关键作用。但技术手段的升级也催生了更隐蔽的套现方式,形成攻防博弈的持续拉锯。
套现行为对金融生态的破坏具有连锁效应。当信用支付工具被异化为现金提取工具时,会扭曲消费数据的真实性,影响平台对用户信用评估的准确性。更严重的是,这种行为可能演变为洗钱通道,通过多层嵌套交易将非法资金混入正常支付流。某跨境支付平台曾披露,其系统检测到的异常资金流中,有37%存在洗钱嫌疑,这揭示了套现行为可能引发的金融风险外溢。
司法实践对套现行为的定性呈现差异化特征。部分案例中,法院将套现行为认定为"非法占有他人财物",依据《刑法》第266条追究刑事责任;而在另一些案件中,监管机构更倾向于依据《反不正当竞争法》进行行政处罚。这种法律适用的分歧反映出套现行为的复杂性,其既涉及金融秩序维护,也触及市场公平竞争。2022年某地方法院判决中,首次将套现行为与"扰乱支付结算秩序"直接关联,为司法实践提供了新的裁判依据。
合规路径需在技术防控与制度设计间寻找平衡点。企业可通过构建动态风控模型,将套现行为的识别阈值与用户行为模式进行机器学习训练。同时,建立跨平台的数据共享机制,利用区块链技术实现交易数据的不可篡改性。监管层面应完善套现行为的认定标准,明确技术中立原则与违法性的边界。某金融科技公司推出的"交易真实性验证"系统,通过引入第三方审计机构,成功将套现风险降低62%,为行业提供了可复制的合规方案。
相关文章
得物立即变现多久到账?
得物立即变现的便捷性无疑是它吸引众多用户的关键因素之一。想快速将闲置物品变现,的确能满足当下消费者的快节奏生活需求。但关于“什么时候收到钱”这个细节,却往往会让用户产生些许困惑。 事实上,得物平台上...
羊小咩智能额度回收策略详解
羊小咩额度回收策略的深度解析 在当今金融领域,羊小咩这类互联网金融平台通过精准的风险评估模型和灵活的资金管理方式,为用户提供了便捷的借款与还款服务。然而,在这一过程中,“额度回收”成为了不容忽视的一...
美团月付套现真的可行吗?
美团月付套现的可行性建立在平台信用体系与金融监管的灰色地带。从技术层面看,该功能本质是将用户信用额度转化为临时现金,但其核心逻辑存在结构性矛盾。平台通过算法模型对用户消费行为进行实时监控,一旦检测到异...
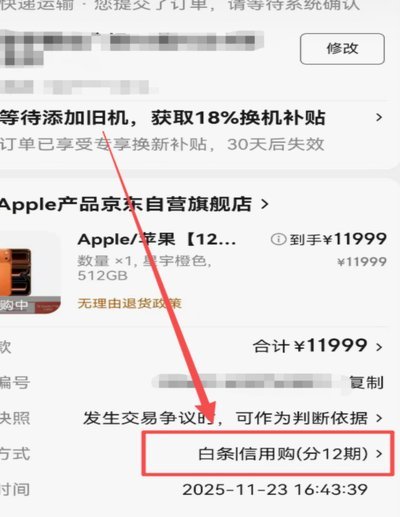
白条加油额度能提现吗?真相揭秘
白条加油额度本质上是平台基于用户信用评估后提供的临时资金使用权,其核心逻辑与信用卡预支功能存在本质差异。多数平台将此类额度视为定向消费工具,明确限制其用途范围,例如京东白条加油额度仅限于合作加油站的油...
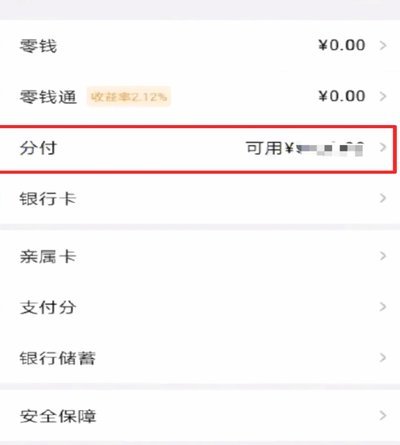
微信分付能提现吗?
微信分付,自推出以来便以其便捷的支付方式和金融服务吸引了众多用户的关注。然而,关于其资金是否可以提现的问题一直存在诸多疑问。首先需要明确的是,微信分付本质上是一个用于消费分期的产品,并不具备直接的资金...
拿去花取款机:新手省心指南
如今,随着金融科技的迅猛发展,许多消费者更加倾向于使用电子金融产品进行日常消费和理财。拿去花作为一种借款服务,越来越受到用户的欢迎。然而,很多初次接触这类产品的用户往往对如何通过取款机提取相应额度感到...