白条额度如何安全取现
信贷额度的本质,绝非简单等同于一个可提取的现金储备,它是一种基于信用评级和交易行为模型构建的短期流动性承诺。当用户提及“白条额度取现”时,讨论的焦点不应停留在操作步骤上,而应深刻理解其背后所承载的信用杠杆属性。从金融结构视角来看,这笔资金并非直接由平台无限供应,而是在特定周期内基于平台生态的流量和用户行为数据进行风险建模后的授信上限。这枚额度实际上是一种预设的“信用负债池”,它赋予使用者即时变现的能力,从而解决了资金周转的急性需求。理解这一机制,关键在于将其视为一个高周转、低门槛的短期资金周转工具,而非传统意义上的银行贷款。用户必须意识到,每一次额度取现,都是对个人信用周期的一次深度占用和重启,其背后的风险权衡,决定了使用场景的价值判断。
深入剖析其财务运行机理,必须关注除了体现在年化利率(APR)上的成本结构外,更要审视其资金的回收和循环节奏。白条额度的财务消耗是高度动态的,它不是一次性透支,而是一个“占用-循环-偿还”的闭环过程。一旦发生额度取现,即使用户后续通过消费行为进行了部分偿还,剩余未偿还的部分仍然构成了持续的负债负担,并会影响后续的信用评分模型计算。专业用户应建立对“循环负债”的清晰认知:本质上,这是一种持续性、阶梯式的成本积累,其利率计算往往与剩余的信用额度空间和使用周期挂钩。若不对取现的必要性进行严格的成本效益分析,单纯追求利用额度上限带来的现金流转快感,极易导致资金过度透支,使得本该用于投资或储蓄的资金池,被低成本的短期借贷成本所侵蚀。
从风险管理和个人财务规划角度审视,滥用“白条额度取现”的模式,是最常见的财务盲区。许多人将其误认为是一个“免费的周转资金”,从而忽略了其背后的成本模型和风险敞口。真正理性的资金使用,必须将其定位于解决特定“现金流断层点”的应急手段,例如在等待薪资到账、或需要一次性支付购房首付款等关键时间节点。它应当是一种极度克制的补充流,而非解决日常开销的主要资金来源。过度依赖该机制,会导致用户财务行为模式的失真,将“借贷能力”误认为“永久财富”。因此,必须在每次取现前,进行一次严谨的未来现金流测算,评估这笔资金的使用是否能产生远超综合利息和手续费成本的收益,实现真正的财务增益。
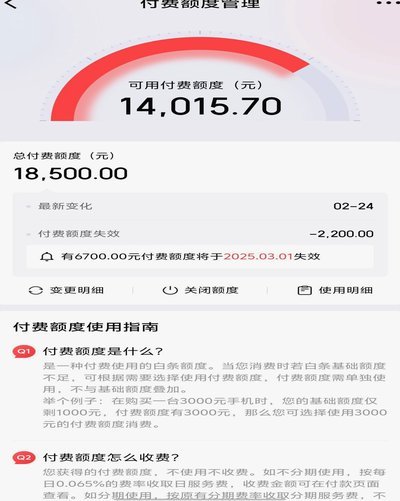
最后,关于优化白条额度的战略使用,核心在于将信用工具的性质,从“消耗品”提升到“高效的交易加速器”。这意味着用户不能仅仅将其用于弥补不足的日常开支,而更应该瞄准那些具有时间敏感性、且能通过信用周转获得最大收益的场景。例如,在电商活动期间,利用白条额度先行支付,但搭配预留的返现或分期付款节点,完成资金的平滑回笼;或者在支付大量固定账单时,利用其透支能力确保不会因资金流转的短暂中断而影响必要的服务接收。掌握了这种“周转规划”而非“消费支撑”的视角,才能将白条额度从一个潜在的负债陷阱,升级为一套高效的、管理周期现金流的专业工具。
相关文章

花呗提现安全攻略
《蚂蚁借呗线上提现的多维安全解析》 一、平台服务本质辨析网上花呗实质上是蚂蚁借呗的线上信贷延伸服务,其"快速提现"功能设计初衷是为用户提供即时资金周转方案。但需注意的是,这类服务与传统银行贷款存在本...
花呗套现:风险与技巧
### 蚂蚁花呗套现:技术与风险的边界 花呗作为蚂蚁集团推出的信用支付工具,其本质是消费信贷服务,但近年来,用户对如何通过花呗套取现金的需求逐渐增多。从技术层面看,花呗的风控系统依赖于大数据分析和机...
美国暂停部分巴西官员签证:中美博弈再升级
美国国务院近期针对巴西官员的签证政策调整引发多方关注,但具体操作细节仍需结合官方文件与外交动态研判。根据巴西外交部2023年11月发布的通报,美国方面已暂停若干巴西政府官员的签证签发权限,涉及环境部、...
2021花呗策略探秘:小额消费养成记
“2021花呗套”现象,如今被广泛讨论,但其核心价值和风险的解读往往停留在了简单粗暴的“薅羊毛”层面。事实上,它代表的是支付宝与花呗在营销、用户激励和数据驱动上的系统性实验,是对中国支付场景下消费习惯...
羊小咩便荔卡:秒到账新体验
秒懂“羊小咩便荔卡”这一新兴的支付方式,其核心在于用户能够享受到前所未有的便捷和速度。从注册到使用,整个过程设计得既简单又直观,即使是初次接触此类工具的新手也能迅速掌握。便荔卡不仅满足了日常小额交易的...
分期乐套现:风险与防范
了解“分期乐怎么套出现”的核心在于理解其背后的盈利模式和用户心理。分期乐作为一款金融服务应用,主要提供商品分期购买服务,通过引入金融机构为消费者提供低利率或免息的分期贷款。对于某些商家而言,“套现”可...