拿去花合规性解析
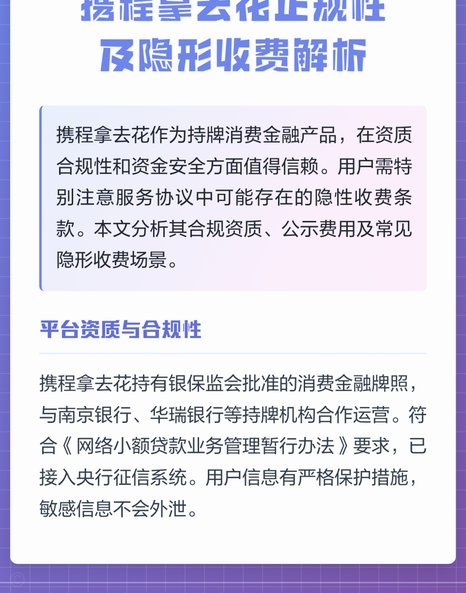
"拿去花"这类平台的合规性需从多维度解构。其核心业务模式往往依托于消费金融牌照或互联网小贷资质,但实际操作中存在资质混同现象。部分平台通过关联公司持有金融牌照,却将核心业务外包至无资质实体,形成监管套利空间。这种结构模糊性导致其在资金流向、风险控制层面缺乏透明度,与持牌机构的运营标准存在本质差异。
平台的技术架构与风控体系构成第二重审视维度。优质机构通常采用多因子风控模型,结合大数据分析进行授信评估,而部分平台仅依赖基础征信数据或简单行为评分。这种技术落差直接影响到逾期率与坏账率,某些案例显示其不良率较正规机构高出30%
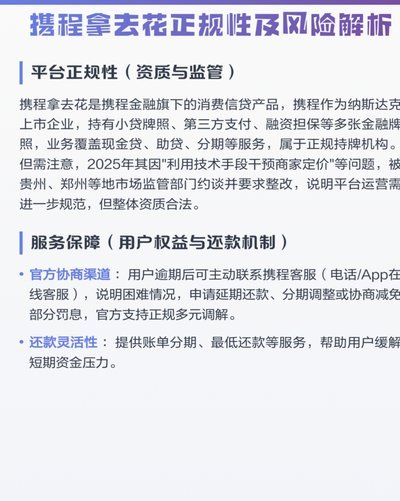
用户权益保障体系的完善程度是判断其正规性的关键标尺。正规平台普遍配备独立投诉渠道与纠纷调解机制,而部分平台将争议推诿至仲裁机构,导致维权成本陡增。数据显示,某平台用户投诉响应周期长达45天,远超行业平均值。此外,信息披露的完备性也存疑,关键条款如利率计算方式、违约金标准往往隐藏在冗长协议中,构成事实上的信息不对称。
监管环境的动态演变正在重塑行业格局。随着《网络小额贷款业务管理暂行办法》的实施,行业准入门槛显著提高,部分平台因资质不全被强制退出市场。当前监管重点转向资金穿透式监管与风险隔离,要求平台必须实现资金闭环管理。这种政策导向正在加速行业洗牌,合规机构与灰色地带的界限愈发清晰。
相关文章
分付现金提取指南:安全操作与注意事项
分付作为一种信用支付工具,为用户提供了便捷的消费体验。然而,有时候用户可能需要将分付里的资金转化为现金,这通常是通过特定的操作流程来实现的。 首先,要明确的是,并不是所有的分付都可以直接兑换成现金。...
揭秘花呗生态:支付之外的商业帝国
花呗使用平台,通常被称为“花呗生态系统”,并非单一的APP或服务,而是一个高度集成且不断扩展的数字支付生态系统。理解它的核心,需要超越对“刷花呗”支付习惯的认知,而是要将其视为一个围绕着支付宝支付体系...
拿去花取款机:新手省心指南
如今,随着金融科技的迅猛发展,许多消费者更加倾向于使用电子金融产品进行日常消费和理财。拿去花作为一种借款服务,越来越受到用户的欢迎。然而,很多初次接触这类产品的用户往往对如何通过取款机提取相应额度感到...
商家套现模式深度解析
近年来,随着互联网经济的快速发展,各类信用支付产品层出不穷,其中美团推出的“月付”服务因其便捷性和灵活性深受消费者青睐。然而,在商家端,围绕美团月付取现的套路化操作却逐渐浮出水面,引发广泛关注。 #...
分期乐额度变现:风险与陷阱揭露
分期乐作为一种消费分期服务,其核心价值在于将消费者的购买意愿转化为可负担的月供计划。然而,围绕分期乐的生态链,其“额度取现商家”却构成了一个较为特殊且需要审视的领域。这些商家并非直接提供分期乐服务,而...
携程拿去花取现究竟难在哪?
“携程拿去花取现容易吗”这个问题,远比字面上的理解要复杂得多。它涉及到携程平台自身的商业模式、用户行为的差异、以及金融科技发展带来的新机遇与风险。简单来说,携程的“拿去花”——即用户使用携程积分换取酒...