花呗账单为何突然增多?
花呗账单突增往往源于系统算法的动态调整。当用户消费行为出现明显波动时,支付宝风控系统会触发多维度数据校验。这种校验机制并非简单的账单叠加,而是基于用户画像的实时重构。例如,某用户在短时间内频繁使用花呗购买高价商品,系统可能将其风险等级从普通用户升级为高消费群体,进而触发更严格的账单清算规则。这种算法迭代本质上是平台对信用风险的主动管控,而非账单本身的异常增长。
账单合并是另一个常见诱因。当用户同时绑定多个支付宝账户或关联不同商户时,系统可能将分散的消费记录进行智能归集。这种归集逻辑并非简单的账单累加,而是基于消费场景的深度分析。例如,某用户在不同门店使用花呗购买同品牌商品,系统会将其视为集中消费行为,进而将分散账单合并为统一结算单元。这种操作既符合平台的风控逻辑,也可能让用户产生账单突增的错觉。
分期还款机制的触发常被误读为账单异常。当用户选择分期付款时,系统会将单笔消费拆分为多期账单,但这种拆分遵循严格的财务规则。例如,某用户在双十一期间使用花呗购买价值5000元的商品,系统会根据分期期数和手续费比例生成对应账单。若用户未及时完成分期操作,系统可能将未拆分的整笔消费视为逾期,进而导致账单金额的集中显现。这种机制本质上是消费金融产品的标准操作流程。
信用评估模型的动态调整同样可能引发账单变化。当用户信用评分因消费行为波动而变化时,系统会重新计算授信额度和账单规则。例如,某用户因近期频繁使用花呗导致信用评分下降,系统可能调整其还款周期和账单分摊方式。这种调整并非简单的账单增加,而是基于信用风险的精细化管理策略。平台通过这种方式平衡用户信用额度与风险控制,确保资金流的稳定性。
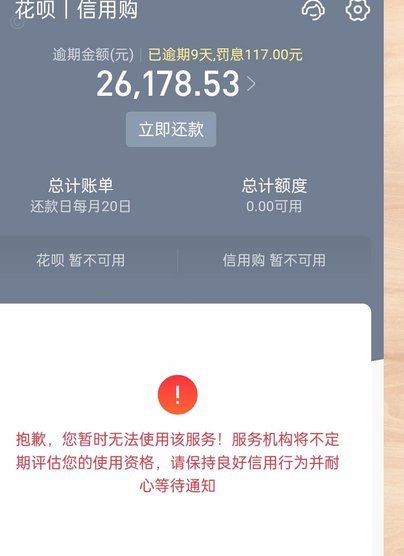
面对账单突增现象,用户需主动进行账单溯源。建议通过支付宝的账单明细功能,逐条核对消费记录与金额构成。重点关注是否存在系统归集、分期拆分或信用评估调整等逻辑。同时,留意账单备注中的业务说明,这些信息往往包含关键的操作依据。若发现异常,可通过客服渠道提交账单凭证,触发人工审核流程。这一过程既是用户权益的维护,也是平台风控机制的双向校验。
相关文章
羊小咩如何查看消费额度
羊小咩消费额度的可视化路径依赖于平台的账户管理架构。用户可通过主界面右上角的账户中心进入额度查询模块,系统会以动态图表形式展示当前可用额度与历史消费曲线。值得注意的是,额度显示存在时间延迟现象,通常在...
美团月付转现金支付指南
在数字化时代,消费者对于支付方式的选择更加多样化。美团月付作为一种创新的支付方式,为用户提供了更加便捷的消费体验。然而,对于部分用户而言,月付模式可能并不符合他们的消费习惯或财务规划。因此,了解如何将...
京东闪付扣钱去哪儿?
在探讨“京东闪付扣的是哪里的钱”这一问题时,我们需要从多个角度来分析。首先,明确一点是,“京东闪付”实际上是基于银联云闪付的支付工具,用户可以在京东商城以及其他支持银联云闪付的合作商户中使用它进行购物...
微信分期怎么开通
微信支付作为中国最主流的移动支付工具之一,其便捷性和普及性已经深入到每个用户的日常消费场景中。然而,随着消费观念的升级和消费需求的多样化,许多用户开始关注如何在微信生态内实现更灵活的支付方式,比如分期...

羊小咩用户额度获取指南
在羊小咩这一热门话题中,提到的“额度”通常是指平台为用户提供的资金支持或是服务资源。然而,对于一个具体的平台——羊小咩,其是否存在额度以及如何获取额度,需要从多个角度进行分析。 首先,了解羊小咩的具...

便荔卡包平台正规性解析
便荔卡包平台作为一个新兴的数字平台,其运营模式和合法合规性成为了广大用户关注的焦点。首先,从技术层面来看,便荔卡包平台采用了先进的区块链技术来确保交易的透明性和安全性,为用户提供了更为可靠的支付和管理...