套现到账有多快?真相揭示
任何关于“套现”能否实时到账的论断,本质上都是在混淆了三个层面的概念:资金流向的技术速度、支付通道的底层限制,以及最核心的——交易系统的风控合规周期。将它们等同于一个简单的开关控制,是极不准确的理解。专业的角度来看,所谓的“实时”到账,并非取决于转账发起的一刻,而是取决于在从源头平台到目标账户链条中所有节点和协议是否都完成了验证、清算和匹配流程。因此,我们不能用单一的时间维度去衡量这样一个涉及多方利益与复杂规则的金融行为。
深入剖析资金流动的底层逻辑,会发现主流的银行间支付系统,即便拥有了所谓的“实时转账”功能,其本质机制仍然是在遵循批次处理(Batch Processing)和即时定额清算(Real-Time Gross Settlement, RTGS)的框架内运行。当涉及跨平台、尤其是源于虚拟生态或需要规避限制的情境进行大额出金操作时,支付网关会启动更为复杂的尽职调查机制。这些系统并非只是一个单纯的数据传输管道,它是一个带有强约束力的金融信息过滤器。若资金路径过于复杂、来源不明晰或金额超过预设阈值,系统不会简单地允许“瞬间通过”,而是会触发基于风险等级的队列等待和人工复核,大大延长了实际到账的时间节点。

真正决定套现速度的关键壁垒,始终是合规与风控体系所搭建的防火墙,而非单纯的技术算力限制。任何试图进行快速、大规模周转的行为(即高频套现),都会被支付平台和后台清算机构识别为异常交易模式。这触发的是反洗钱(AML)机制和了解你的客户(KYC)义务流程。一旦这些合规系统介入,无论是自动化的算法匹配还是人工的链条审核,都必然会形成一个不可绕过的制动点。理论上的“实时”到账,必须首先获得“合法、可溯源”的认定;这一认证过程所耗费的时间,远超任何底层技术能提供的瞬时速度极限。
此外,我们还需区分不同的交易终端和清算协议。如果资金最终目标是非银行持牌支付账户或者要求通过多层虚拟钱包进行间接周转,流程就会像穿过一片迷雾——每增加一个中介环节,就意味着增加了不可控的延迟点。例如,从二级市场平台提现至交易所的跨链操作,所需等待的时间包含了区块链网络的确认机制(Confirmation Time)和桥接合约的安全校验时间,这些都是由数学模型而非用户意愿所支配的周期性限制。将速度过高的交易结果视为“实时到账”,实质上忽略了支付生态系统内置的风险缓冲层与经济规则约束力。
相关文章
信用额度变现金攻略:从消费到投资的智慧转型
**分期乐额度变现:从信用工具到财富杠杆** 分期乐的额度,表面上是一张消费信贷卡片,但它的真正价值在于如何被转化为个人或企业的现金流工具。许多人只看到额度带来的消费便利,却忽略了其背后的金融杠杆潜...
羊小咩额度:精准套路,玩转消费
羊小咩的购物额度,看似是一个微不足道的环节,实则关乎用户的体验、品牌价值以及营销活动的精准投放。传统地按照用户的平均消费金额来设定额度,往往会导致资源浪费,一方面,高额额度可能超出部分用户的承受能力,...
得物提现限额:会员等级差异大
得物平台提现限额一直是用户关注的焦点之一。对于很多消费者而言,了解自己的账户余额是否能够顺利提现,以及提现的具体金额上限,是确保资金安全和合理规划消费的重要环节。从实际运营来看,得物平台针对不同级别的...
微信分期怎么开通
微信支付作为中国最主流的移动支付工具之一,其便捷性和普及性已经深入到每个用户的日常消费场景中。然而,随着消费观念的升级和消费需求的多样化,许多用户开始关注如何在微信生态内实现更灵活的支付方式,比如分期...
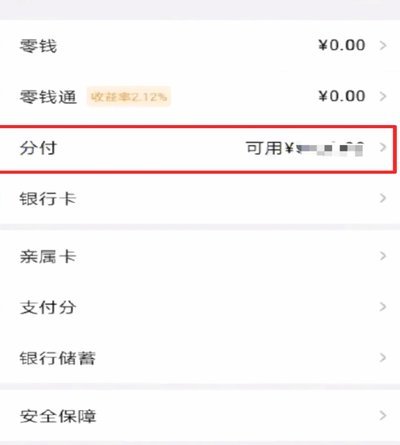
微信分付能提现吗?
微信分付,自推出以来便以其便捷的支付方式和金融服务吸引了众多用户的关注。然而,关于其资金是否可以提现的问题一直存在诸多疑问。首先需要明确的是,微信分付本质上是一个用于消费分期的产品,并不具备直接的资金...
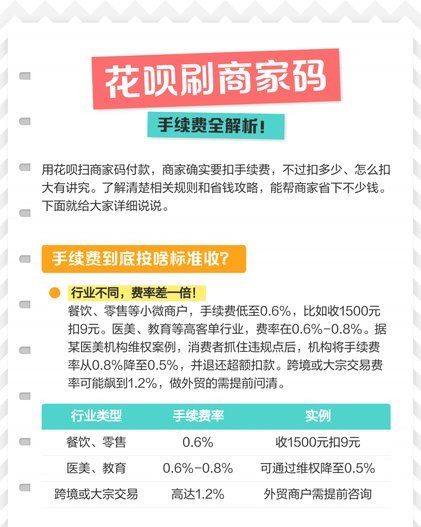
揭秘花呗生态:支付之外的商业帝国
花呗使用平台,通常被称为“花呗生态系统”,并非单一的APP或服务,而是一个高度集成且不断扩展的数字支付生态系统。理解它的核心,需要超越对“刷花呗”支付习惯的认知,而是要将其视为一个围绕着支付宝支付体系...