美团月付取现难题显用户体验短板
近年来,随着互联网金融的快速发展,各类创新支付工具如雨后春笋般涌现,其中美团月付作为一种新型的信用支付产品,凭借其便捷性和场景覆盖优势,迅速获得了大量用户的青睐。然而,一个看似简单却蕴含深刻问题的现象逐渐浮出水面:用户发现美团月付取现功能受限,现金无法顺利取出。这一现象不仅暴露了用户对信用支付工具的深层需求,更折射出互联网金融产品设计与用户体验之间存在的深层次矛盾。
### 一、表象之下的深层需求
美团月付的取现功能表面上看似简单,实则承载着用户的多重诉求。在快节奏的现代生活中,用户往往
这种期待背后,是用户对资金流动性管理的深层次需求。在当前互联网金融产品的同质化竞争中,美团月付与其他信用支付工具并无本质区别,但在取现功能的设计上,却未能充分考虑到用户在紧急情况下对现金的需求。这种设计缺陷,使得产品难以真正满足用户的多样化金融需求。
### 二、取现受限的深层原因
美团月付取现功能受限,表面上看是平台对风险控制的考量,实质上反映了互联网金融产品在用户体验与风险防范之间的平衡难题。在互联网金融领域,风险控制是平台稳健发展的基石,但过度的风险防范往往会导致用户体验的下降。
从产品设计的角度来看,美团月付的取现功能设计缺乏对用户实际使用场景的深入洞察。用户在使用信用支付工具时,往往
### 三、用户体验与金融创新的平衡之道
美团月付的案例提醒我们,在互联网金融产品的设计中,用户体验与风险控制之间存在着微妙的平衡关系。过度强调风险控制,可能会导致用户体验的下降;而过于追求用户体验,则可能增加平台的经营风险。这种平衡的把握,考验着平台的智慧和能力。

要解决美团月付取现功能受限的问题,需要从以下几个方面着手:首先,平台需要重新审视用户需求,深入了解用户在信用支付工具使用中的真实需求;其次,要在风险可控的前提下,优化取现流程,提高用户体验;最后,要建立一个动态调整的机制,根据市场反馈和用户需求的变化,及时调整产品功能。
### 四、互联网金融产品的未来发展方向
美团月付取现功能受限的现象,给我们提供了深刻的启示。未来的互联网金融产品,应该更加注重用户体验,同时也要兼顾风险控制。在设计产品时,需要将用户需求放在首位,深入洞察用户的使用场景和实际需求,而不是简单地追求功能的堆砌。

在技术创新方面,互联网金融平台需要加大对用户体验的关注度。通过大数据分析和人工智能技术,精准把握用户需求,优化产品功能。同时,要建立完善的用户反馈机制,及时了解用户对产品功能的体验和建议,持续改进产品设计。
### 五、结语
美团月付取现功能受限的问题,暴露了互联网金融产品在用户体验与风险控制之间的矛盾。要解决这一问题,需要平台在技术创新、产品设计和风险控制之间找到一个最佳平衡点。只有真正了解用户需求,持续优化产品功能,才能在激烈的市场竞争中立于不败之地。对于美团月付而言,这不仅是一个产品优化的问题,更是一个关乎企业未来发展的战略选择。
相关文章
如何将诚e赊额度转换为现金?
诚e赊作为一种新型的信用消费方式,近年来在电商平台上受到了不少消费者的青睐。然而,部分用户可能对如何将额度转化为现金并不了解。本文旨在探讨诚e赊额度提现的方式与注意事项。 首先,从技术层面来看,使...
分期乐得额度如何安全套现
分期乐得购物额度套现,本质上是一种对金融产品的“巧妙利用”,而非简单的“借钱变现”。理解这一点的关键在于认识到分期乐得,它的核心并非提供贷款服务,而是通过“信用消费”建立良好的信用记录,并以此吸引更多...
得物快速变现攻略
得物变现速度,绝非单纯的流量或商品数量决定,它关乎的是一个高度精细化的生态系统的运作效率,以及对用户痛点的精准捕捉和变现逻辑的巧妙运用。想要快速变现,首先需要深入理解得物的核心价值:它不是一个简单的电...
科技巨头的创新困境:从“便荔卡冻结”说起
“便荔卡冻结了”这个短语,最初只是在特定在线社区中流传的玩笑梗,如今却以一种令人不安的方式,成为了我们思考技术发展方向、以及科技公司决策逻辑的一个隐喻。它并非单纯指代一款产品或一项功能,而是象征着一种...
荔枝卡包提现被拒?6000额度难取?
近年来,随着移动支付的普及,各类互联网金融产品层出不穷,其中“荔枝卡包”作为一种便捷的信贷工具,受到不少用户的青睐。然而,近期有部分用户反映,在尝试通过荔枝卡包取现6000元时频繁被拒,这一现象引发了...
揭秘微信分付的真相:为何无法快速套现
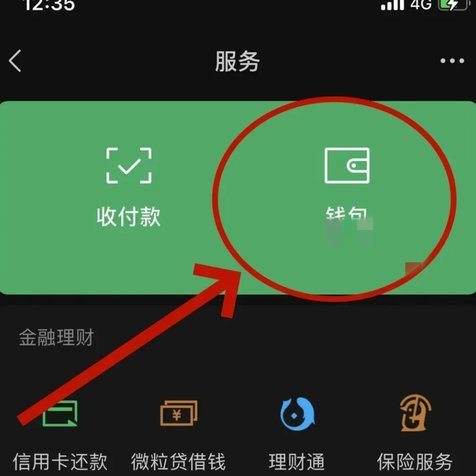
微信分付作为微信支付的核心分期服务,本质是用户消费时的信用履约机制,而非可自由提取的虚拟资产。其设计初衷聚焦于消费场景的灵活分摊,所有资金流均需经实名认证和交易闭环验证。所谓“套出来秒到”纯属对支付体...