花呗近期动态解析
花呗近期的动态引起了广泛关注,这一现象不仅反映了其在短期内的波动,更折射出整个消费金融行业面临的多重挑战。作为国内领先的社交借贷平台,花呗近年来在用户基础、产品创新以及市场占有率方面取得了显著进展,但同时也面临着来自监管政策和市场环境的双重压力。
首先,消费金融行业正经历一场深刻的变革。随着监管部门不断加强对风险资产的管控,部分平台因业务模式创新性与风险控制能力不足而陷入困境。花呗作为国内最具影响力的社交借贷平台之一,其前期快速扩张的动作在一定程度上带来了市场对其抗风险能力的质疑。这使得近期股价波动和机构投资者调研成为常态。
其次,花呗的管理层调整意向表明企业正在加速战略转型。从高管重组到业务细分,每一项举措都在试图提升平台的长期竞争力。一方面,通过整合资源、优化成本结构,花呗
从行业内外来看,社交借贷平台正经历一场结构性调整。随着监管政策趋严,传统的三方平台模式面临重构,而那些能够实现效率最大化、风险可控性的新兴模式正在崛起。花呗在这轮调整中展现出其战略定位,但市场仍需进一步观察其具体执行效果。
值得注意的是,花呗近期的动态也反映了用户需求变化对平台运营的影响。随着资本市场的波动和消费者信任度的变化,社交借贷平台需要更精准地把握产品创新与风险控制之间的平衡点。这一平衡不仅关系到企业的可持续发展,更将决定其在行业中的长期命运。
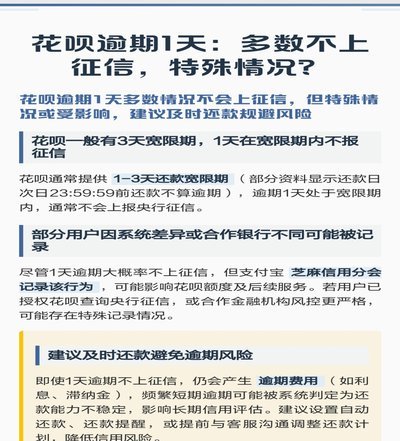
展望未来,花呗是否能实现突破,将取决于其在以下几个方面的表现:首先是技术创新能力,其在数据分析和风控系统上的投入必须持续提升;其次是差异化服务能力,如何在用户画像精准度和产品设计上进一步提升竞争力;最后是可持续发展策略,在商业效益与社会责任之间找到更好的平衡点。
总体来看,花呗的近期动态既是行业趋势的缩影,也是一面镜子反映出消费金融领域的机遇与挑战。随着市场环境不断变化,只有那些能够持续创新、优化服务、降低风险的平台,才能在这个充满竞争和监管压力的时代中占据有利地位。
相关文章
分付套现APP的风险与争议
“分付套现”APP,在数字金融生态系统中扮演着一种极具争议且复杂的角色。它本质上是一种利用平台信用和第三方支付进行资金周转的工具,看似解决了商家收款慢、个人资金周转不便等问题,实则暗藏着巨大的风险。传...
京东白条秒到攻略
京东白条秒到,并非简单地指提额度迅速提升,而是一种复杂生态下的竞争结果,展现了京东在用户数据积累、风险控制、以及奖励机制优化上的持续投入。它本质上是京东拉新、促活用户,并将其锁定在自身消费闭环的策略性...
得物额度申请指南
随着消费金融的发展,越来越多的电商平台推出了自己的信用服务,以满足用户对于便捷支付和分期购物的需求。得物APP也不例外,在这个潮流中提供了一项名为“额度”的金融服务功能,旨在让用户在购买心仪商品时享有...

信用卡套现的合规方法与注意事项
在探讨“去哪儿拿去花套现最简单方法”这一话题时,首先要明确一点,即“套现”通常指的是通过不正当手段将信用卡额度转化为现金。然而,这种行为往往违反信用卡协议,甚至触犯法律。因此,本文将重点讨论合法合规的...

重塑消费逻辑的金融新模式
羊小咩便利卡额度变现的本质,是将虚拟信用额度转化为可流通的金融资产。这种模式突破了传统预付费卡的消费边界,通过算法模型将用户信用评分与额度价值进行动态关联。当用户完成特定消费行为后,系统会依据消费频次...
携程拿去花取现究竟难在哪?
“携程拿去花取现容易吗”这个问题,远比字面上的理解要复杂得多。它涉及到携程平台自身的商业模式、用户行为的差异、以及金融科技发展带来的新机遇与风险。简单来说,携程的“拿去花”——即用户使用携程积分换取酒...