羊小咩便荔卡套现真相
### 羊小咩便荔卡套现秒到账:一场精心编排的金融幻觉
#### 一、产品本质与运作机制
表面上看,“羊小咩便荔卡”这类产品的营销噱头似乎打破了传统金融服务的时间壁垒,但仔细剖析其运作逻辑会发现,所谓的“秒到账”不过是金融科技公司在数据筛选和信用评估上的熟练操作。实际上,这些服务并非真正意义上的即时放款,而是通过快速审批流程将符合条件的申请者优先处理,并利用大数据匹配信用卡额度与客户需求之间的潜在关系。更关键的是,“便荔卡”背后的利率结构、手续费设置以及隐藏条款往往决定了其套现行为的实际成本远高于预期收益。
#### 二、目标用户群画像分析
这类产品的精准营销背后,是对特定消费群体心理需求的深度把握。年轻白领、创业初期的资金紧张者或急需周转但又无合适贷款渠道的人群,构成了主要的目标市场。他们普遍追求短期快速解决资金问题的方式,并对传统银行繁琐手续感到厌倦。“秒到账”的宣传口号恰好击中了这部分人群的心理盲点——在紧急情况下,人们容易忽视长期金融成本的计算,转而关注即时满足的需求。

#### 三、金融供给侧缺位与替代方案

从宏观角度看,“羊小咩便荔卡”式的套现服务之所以存在,正是因为正规金融市场未能充分满足部分群体对灵活资金周转工具的需求。银行传统贷款产品往往受额度限制、审批周期和抵押要求等因素制约,而第三方支付机构凭借互联网思维推出的“便荔卡”,某种程度上填补了这一市场空白。然而,在风险控制与合规性方面却远不如传统金融机构审慎。
#### 四、营销策略的心理陷阱
这类产品的营销团队深谙行为金融学原理。“秒到账”的承诺在心理学上属于典型的沉锚效应诱导,让客户对资金流转速度形成固化认知;而“低息”或“免息期长”的宣传则利用了人们的注意力局限性,使人忽略后续费用条款。实际上,在信用卡套现过程中产生的ATM手续费、转账费以及可能的利息计算方式,往往构成了远超预期的成本。
#### 五、理性建议与风险警示
对于需要资金周转的朋友而言,“羊小咩便荔卡”式的套现服务应当谨慎评估其真正的成本效益。首先,要明确自己的资金使用周期和还款能力;其次,详细计算所有相关费用后对比正规贷款产品利率;最后,建立个人信用管理的长期思维,避免陷入短期便利与长期债务负担并存的两难境地。
在金融产品的选择上,速度固然诱人,但理性的决策框架更为重要。建议用户关注资金使用的合理性、还款计划的可行性和综合成本核算这三个关键维度,在享受便捷金融服务的同时,保持审慎判断的能力。
相关文章

携程拿去花秒拒怎么办?
携程拿去花,是一款提供给用户旅行预订时使用的信用消费服务。它允许消费者先使用后还款的模式,极大地便利了旅行计划的制定和执行。然而,在享受这项便捷服务的同时,也会遇到一些问题,例如申请被秒拒的情况,这不...
得物立即变现多久到账?
得物立即变现的便捷性无疑是它吸引众多用户的关键因素之一。想快速将闲置物品变现,的确能满足当下消费者的快节奏生活需求。但关于“什么时候收到钱”这个细节,却往往会让用户产生些许困惑。 事实上,得物平台上...
京东白条秒到攻略
京东白条秒到,并非简单地指提额度迅速提升,而是一种复杂生态下的竞争结果,展现了京东在用户数据积累、风险控制、以及奖励机制优化上的持续投入。它本质上是京东拉新、促活用户,并将其锁定在自身消费闭环的策略性...
黄金涨势强劲背后的原因分析
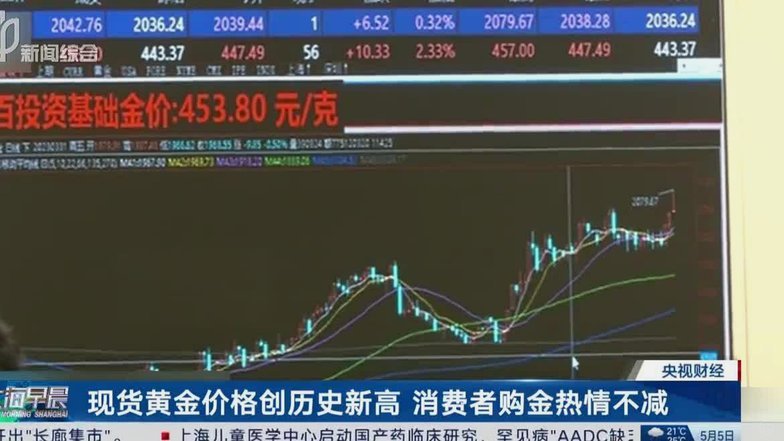
现货黄金近期持续上涨,趋势强劲,超出许多市场参与者的预期。这并非简单的“黄金上涨”,而是多种复杂因素长期叠加的结果。首先,全球地缘政治风险持续加剧,俄乌冲突并未得到有效解决,持续的紧张局势推升了避险情...
得物提现操作全攻略
关于“得物提现怎么提现”,许多用户在操作过程中可能会遇到疑问和困扰。首先,得物平台支持的提现方式主要包括银行卡和支付宝两种,不同的账户类型对应着不同的提现途径。 想要顺利完成提现操作,第一步是确保...
花呗资金如何合法取出?
关于“花呗怎样套现出来”的话题,首先要明确一点的是,在正规金融和支付服务框架下,任何形式的非法套现行为都是不被允许的。然而,从技术和法律的角度探讨相关问题,可以提供对这一现象的理解与认识。 首先,了...