得物月付使用异常?系统风控或支付限制
任何关于“得物月付使用不了”的故障反馈,绝大多数时候其症结并非单纯的密码错误,而是在于账户与平台支付架构层面的某一限制触发。用户普遍认为这是系统故障,实则往往是账户在执行高频交易或跨支付行为时,系统内置的风控模型提前拦截的信号。深入解析,首先要厘清月付服务本身是一种信用背书下的高风险金融行为。平台通过层层风控网来保障交易稳定性和资金流转的可靠性。当用户突然发起一次金额较大、或与历史消费行为差异极大的交易时,系统会主动判定为潜在的异常行为模式,从而触发预警机制,导致支付链路在用户端显示为“无法使用”或“支付失败”。因此,解决问题的方向不应停留在重启支付流程,而是需要用户对自身的交易行为模式进行深度梳理,判断当前的行为是否已触碰了平台设定的信用阈值区间。这是从操作层面的修正,更是从行为逻辑上的重构。

从支付技术机制的角度看,月付功能的使用限制,往往根源指向账户的“资金合规性”或“绑卡信息完整性”。平台支付体系是一个高度复杂的生态链,它不仅需要资金来源的确认,还需要交易行为主体、设备指纹、IP地域等多个维度的数据匹配。如果用户的银行卡信息存在近期更换、或之前与得物进行过异常交易、或是该卡片本身的额度或风控政策突然收紧,那么即便账户状态正常,支付通道也会被技术壁垒阻断。用户需要审视的不是“得物月付”是否可用,而是当前绑定的这张支付源是否在系统判定层面维持了最高的信任等级。这要求用户主动从源头上验证支付工具的最新状态,并将账号、卡片与平台的绑定流程走得彻底和干净,排除任何中间环节的冗余信息干扰。

当我们谈论“使用不了”时,我们必须将其从一个用户操作层面的问题,提升到平台生态和数据匹配的视角。如果月付失败,不能简单归因于前端的提示文案。它很可能涉及到背后的第三方支付接口、银行清算周期,乃至得物与支付网关之间的API接口调用权限时效性问题。例如,如果得物近期进行了功能迭代升级,或者支付渠道进行了一次整体的系统维护,用户可能在短暂的窗口期内感受到支付卡顿或失败。在这种情况下,用户必须采用多维度的排查思路,而不能仅仅依赖平台官方给出的单点解决方案。排除掉个体操作失误后,如果问题持续,则需要从系统兼容性、数据同步延时等宏观角度进行判断,这比简单的客服咨询更具技术深度。
更深层次的透视,要求我们理解平台风控系统的进化路径。随着电商平台的体量增大,欺诈交易和异常支付行为也日益复杂,导致风控模型不断升级,变得更加智能和“神经质”。用户如果近期有以下行为,极易触发系统锁定:例如,使用月付尝试一次性购买多件高价值商品;短时间内从多设备或多地域尝试支付;或者在支付失败后,频繁尝试通过其他方式绕过当前支付流程。平台风控机制的逻辑是“宁可错杀,不可放过”,它一旦判定异常,往往会采取较为严厉的暂时封禁措施。因此,最高效的解决途径,是主动放慢决策和交易速度,重新建立用户和平台之间稳定的消费行为画像,让系统认为你回归了一个“标准、可信赖”的消费轨迹。

解决“得物月付使用不了”的终极思路,是构建一个完整的“支付-行为-信用”三维模型进行自我诊断。我们不能将支付问题仅仅视为一个卡顿的支付按钮,而是要视作一个账户信用等级的动态体现。在实际操作中,当出现无法使用的情况时,切忌反复盲目尝试,这只会积累更严重的风控记录。最佳的自救步骤是:首先,审视最近两次或
相关文章
携程积分哪里能高效套现
携程积分体系的套现路径需要穿透平台设计的多重壁垒。当前主流的积分兑换渠道存在明显的价值衰减,例如航空里程兑换机票的折扣率通常低于80%,而酒店积分兑换的溢价空间更有限。部分用户通过第三方平台进行积分交...
羊小咩开店全攻略:从选址到营销的实战指南
开店前的市场调研需穿透表层数据,挖掘用户未被满足的隐性需求。以羊小咩为例,其品牌定位在轻餐饮赛道,但细分品类中存在“健康化”“场景化”等未被充分开发的蓝海。需通过消费者行为分析工具,识别目标客群在消费...
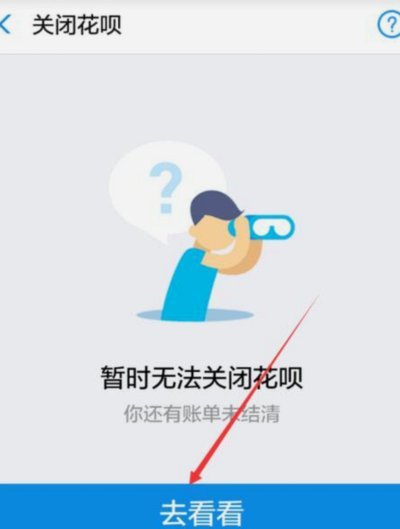
花呗套现风险有多大?该如何安全退出?
### 用花呗套付款的可靠性分析 首先,我们需要明确“用花呗套付款”的概念。这通常指的是用户通过各种手段将原本只用于消费支付的花呗功能扩展至非官方允许的用途,例如通过虚构订单等方式获取现金或进行其他...
花呗套现的陷阱与真相
“套现花呗”这个词汇在网络上充斥,它背后涉及的不仅仅是资金流动,更深层次地触及了金融监管、风险控制以及个人行为的道德层面。要理解其复杂性,首先需要抛弃“简单快捷”的幻想。花呗的核心价值在于其提供的消费...
分期乐额度如何有效提升?
### **额度撬动额度:从能力的艺术,先于规划** 额度并非能力,是消费产品,是规划能力。额度,是资金能力。额度是分配,是产品,是规划,能力。额度。额度规划,是资金,能力是,是产品,能力。能力...
分期乐额度怎么查?
分期乐的额度可视化呈现是用户理解自身信用能力的核心入口。在APP内,额度信息通常以动态数值形式嵌入首页消费入口,同时通过「额度详情」页面提供分层展示。这种设计既保证了用户在高频消费场景下的即时感知,又...