支付套现:风险与防范之道
支付体系中的额度变现风险本质上是对资金流向模型和风控阈值管理的系统性挑战。从宏观角度审视,所谓的“套现流程”并非单一的步骤组合,它是一个利用支付网络边缘地带的不匹配信息差进行的复杂行为聚合。核心症结在于高频、低额度交易模式对现有反欺诈算法带来的数据噪声过载。当资金流在多个虚拟节点间进行快速、碎片化的循环转移时,传统的基于固定地理位置或时间间隔的预警系统很容易被绕过。高级的风控专家必须关注的焦点是所谓的“行为指纹”重塑:即攻击者如何通过模拟正常的消费场景(如电商返利、小额充值)来分散资金的原始痕迹,从而使监测模型误判为群体的正常支付活性而非单点恶意倾斜。理解其流程的第一步,是识别系统在设计之初就留下的结构性弹性区域。
深入分析这类变现操作需要从跨境、跨业态协同的角度切入。单纯的账户资金转移往往留下明显的单一路径信号,但经过优化的“套现”行为则倾向于构建一个多跳跃的交易网络。这种模式的核心是利用不同的商业场景(如游戏虚拟点卡购买、电子票务兑换)作为中转枢纽,将原本可识别的金融资产形态转换为具有消费属性的凭证化数据流。每个环节都要求参与方对目标支付系统的规则边界有精准的认知,例如知道某一特定渠道虽然风控等级较低,但能承受高密度的交易频率。因此,流程的复杂性体现在其“隐形中间层”:即利用第三方支付服务商(PSP)提供的、监管视角相对模糊的票务或礼品卡代金余额进行缓冲和切割,从而在多重账本记录中稀释单次风险评估的权重。
要实现有效的追踪与遏制,单纯依赖账户级别的反欺诈监测已经远远不够。未来的系统防护必须集成基于行为生物识别(Behavioral Biometrics)和图谱挖掘算法的高级分析层。我们关注的不再是“谁在转账”,而是“资金是以何种模式进行迭代的”。例如,系统将分析整个交易网络中的异常高密度小额流入汇集点以及快速流出点的关联性。任何涉及大量账户同时且匀速、非消费动机地参与某一类特定产品(如虚拟代金券)买卖循环的行为群,都会在支付网络的宏观图谱上产生无法被正常商业模型解释的几何聚集性偏差。这要求风控系统从交易记录分析升级为全生命周期资产流转路径的动态重建与实时比对。
最终,解决此类深层漏洞必须回归到监管架构和生态系统的治理层面。技术工具可以提升识别效率,但无法根治模式化的风险行为。行业需要构建一个多层次、持续进化的合规审查体系,其核心是推动“资金流动可追溯化”的底层协议升级。这涉及跨司法管辖区支付数据交换标准的统一和监管机构对特定高风险业务类型(如虚拟资产或代金券)设置更严格的交易限额与冷却期机制。构建一个具备自我修正能力的金融生态系统,要求所有参与方不仅要遵守现行规则,更要在每一次功能迭代中将“潜在的资金变现路径”作为第一优先级的安全漏洞进行预判和封堵。
相关文章
鹿优选消费额度能提现吗?
鹿优选的消费额度体系本质上是平台构建的虚拟权益池,其设计初衷并非直接等同于现金提现。从运营逻辑看,这类额度通常绑定特定消费场景,例如抵扣商品金额、兑换会员权益或参与限时活动。平台通过限制额度的流动性,...
羊小咩实时秒配引领电商新潮流
在电商行业竞争白热化的当下,"羊小咩商家秒到"的出现标志着一种新的商业逻辑正在形成。这种模式通过算法驱动的实时响应机制,将传统供应链中的信息延迟压缩至毫秒级。核心价值在于重构了商家与消费者之间的信任链...
羊小咩提现攻略:多渠道探索
羊小咩便荔卡的提现路径设计需突破传统金融产品的线性逻辑,其核心在于重构用户与资金流动的交互模式。平台通过多层验证机制将提现入口分散至不同场景,例如在消费记录页嵌入即时提现按钮,或在社交互动模块设置资金...
花呗额度变0了?原因及应对
近期,有不少用户反馈花呗使用平台显示额度为0的情况。这种情况可能由多种因素引起,深入分析可以发现,这不仅涉及用户的信用状况和银行合作情况,还与系统维护、风控策略等技术层面有关。 首先,用户自身的信用...
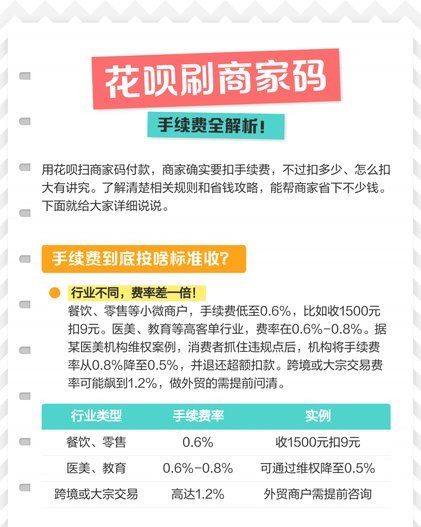
揭秘花呗生态:支付之外的商业帝国
花呗使用平台,通常被称为“花呗生态系统”,并非单一的APP或服务,而是一个高度集成且不断扩展的数字支付生态系统。理解它的核心,需要超越对“刷花呗”支付习惯的认知,而是要将其视为一个围绕着支付宝支付体系...
携程“拿去花”自动还款更省心
携程“拿去花”还款方式,表面上看起来简化了金融流程,实则蕴含着对用户行为的深度洞察与对信贷风险的精细管理。这一模式的核心在于直接将还款金额转入用户的银行账户,用户无需主动操作,系统自动扣款。这种方式的...