花呗提现技巧:安全高效不踩坑
花呗提现的核心逻辑在于资金流转路径的优化。用户常忽略的是,提现并非简单的账户间转账,而是涉及支付宝账户与外部资金账户的对接。绑定银行卡时需注意银行类型与提现限额的关联性,部分银行对公账户存在单日提现额度限制,而个人储蓄卡则通常具备更高的流动性。值得注意的是,通过支付宝余额宝提现虽能规避手续费,但其本质是资金从花呗账户向余额宝的转移,实际到账需等待资金清算周期。
第三方支付平台的接入为提现提供了更多可能性,但需警惕隐性成本。某些平台声称可实现即时提现,实则通过分润机制转嫁手续费,用户可能在不知情情况下承担额外支出。资金流转的透明度成为关键考量点,建议优先选择与支付宝官方直连的渠道,避免通过非正规途径导致的资金安全风险。同时需关注提现时间窗口,部分平台在特定时段会调整提现额度,错峰操作可提升资金获取效率。
风控机制的动态调整直接影响提现体验。当用户频繁操作或触发异常行为时,系统可能临时冻结提现权限,此时需通过支付宝客服提交身份验证材料。值得注意的是,提现记录会同步至个人信用评估模型,过度依赖提现行为可能影响信用评分。建议建立合理的资金周转策略,避免将花呗提现作为常规性资金获取手段。
资金安全的保障依赖多重验证体系。绑定银行卡时需确认是否启用短信验证或指纹识别,这些安全措施能有效防止账户被盗用。部分用户选择通过花呗分期功能实现资金周转,但需注意分期手续费与提现成本的平衡。当遇到提现失败提示时,应优先排查账户状态异常而非直接联系客服,系统日志往往能提供更精准的错误定位。
相关文章
什么是花呗套现
随着电子商务和移动支付的普及,各种金融工具如“花呗”的出现让消费更加便捷。但随之而来的,是市场上出现了利用这类信用产品进行非法操作的现象——“套现”。所谓套现花呗,就是用户将尚未使用的额度提前以现金的...
支付宝花呗客服怎么联系
想要联系花呗平台的客服,首先要明确的是,目前花呗已经隶属于蚂蚁金服旗下的数字金融品牌——支付宝。这意味着用户可以利用支付宝提供的多种渠道与花呗客服取得联系。 第一种方式是通过支付宝App内部直接联...
白条加油额度能提现吗?真相揭秘
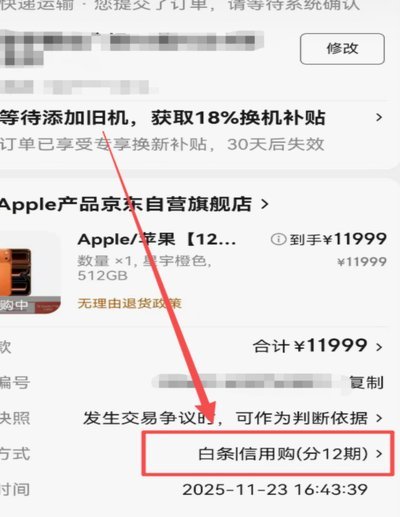
白条加油额度本质上是平台基于用户信用评估后提供的临时资金使用权,其核心逻辑与信用卡预支功能存在本质差异。多数平台将此类额度视为定向消费工具,明确限制其用途范围,例如京东白条加油额度仅限于合作加油站的油...
揭秘花呗生态:支付之外的商业帝国
花呗使用平台,通常被称为“花呗生态系统”,并非单一的APP或服务,而是一个高度集成且不断扩展的数字支付生态系统。理解它的核心,需要超越对“刷花呗”支付习惯的认知,而是要将其视为一个围绕着支付宝支付体系...
携程“拿去花”自动还款更省心
携程“拿去花”还款方式,表面上看起来简化了金融流程,实则蕴含着对用户行为的深度洞察与对信贷风险的精细管理。这一模式的核心在于直接将还款金额转入用户的银行账户,用户无需主动操作,系统自动扣款。这种方式的...

携程拿去花借款能用吗?这些原因导致无法使用
近期,有用户反映,在使用携程拿去花服务时遇到一个棘手问题——尽管已成功申请到现金借款额度,但在尝试将资金用于支付订单或其他消费场景时却无法操作。这一现象背后可能涉及多个因素,具体如下: 首先,需要明...