白条如何利用算法漏洞实现资金套利?
白条的额度体系本质上是基于用户消费行为与还款能力的动态模型。平台通过算法持续评估用户的信用画像,包括消费频次、支付场景、还款稳定性等维度。当用户频繁在特定商户消费,系统会将该商户纳入白条额度分配的优先级,形成"场景化授信"机制。这种设计使得白条具备一定的套利空间,但需注意额度波动与商户合作政策的关联性,过度依赖单一场景可能导致授信额度收缩。
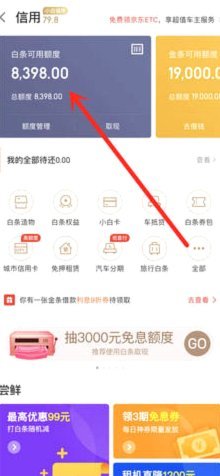
在操作层面,分期付款的计息规则是关键变量。白条的分期手续费率通常与账单周期呈负相关,即越接近还款日分期成本越高。通过精准把握账单日与还款日的间隔,可实现资金成本的优化。例如在账单日后的第15天进行分期,相比临近还款日的分期,可降低约0.5%-1%的综合年化成本。这种时间差带来的财务杠杆效应,需要配合现金流管理策略才能最大化收益。
风险控制的核心在于征信记录的维护。频繁的额度变动可能触发系统风控模型,导致临时授信额度下调。建议通过建立稳定的消费周期,使系统形成预期行为模式。同时需注意,白条的还款记录会同步至央行征信系统,任何逾期行为都将影响个人信用评分。在套利过程中,必须确保还款能力与信用记录的平衡,避免因短期操作导致长期信用受损。
实际应用中,白条的套利空间往往存在于商户结算周期与资金周转的错配。例如在电商大促期间,通过提前使用白条支付商品,利用商家的账期政策实现资金周转。这种操作需精确计算资金占用成本与商户返利的差额,同时规避平台对异常交易的监控。成功的套利往往依赖对平台算法逻辑的深度理解,以及对市场资金流动的预判能力。
相关文章
花呗秒套平台推荐:值得使用的平台
花呗秒套平台,这个概念在过去几年内迅速蹿红,并引发了行业内及外的广泛讨论。最初,它代表着利用花呗的信用额度,通过第三方平台快速进行高额消费,并在账期结算后偿还。这种模式的吸引力在于其极简的资金压力,尤...
羊小咩额度:精准套路,玩转消费
羊小咩的购物额度,看似是一个微不足道的环节,实则关乎用户的体验、品牌价值以及营销活动的精准投放。传统地按照用户的平均消费金额来设定额度,往往会导致资源浪费,一方面,高额额度可能超出部分用户的承受能力,...
什么是花呗套现
随着电子商务和移动支付的普及,各种金融工具如“花呗”的出现让消费更加便捷。但随之而来的,是市场上出现了利用这类信用产品进行非法操作的现象——“套现”。所谓套现花呗,就是用户将尚未使用的额度提前以现金的...
美团月付异常解绑及处理指南
美团月付套现行为本质上是通过非正规渠道获取资金,其操作模式往往依赖特定电话或微信联系方式。这种模式存在多重风险,包括账户被冻结、资金损失甚至法律纠纷。用户若因误操作或被他人利用陷入此类困境,需立即采取...
美团月付套现真的可行吗?
美团月付套现的可行性建立在平台信用体系与金融监管的灰色地带。从技术层面看,该功能本质是将用户信用额度转化为临时现金,但其核心逻辑存在结构性矛盾。平台通过算法模型对用户消费行为进行实时监控,一旦检测到异...
白条加油额度能提现吗?真相揭秘
白条加油额度本质上是平台基于用户信用评估后提供的临时资金使用权,其核心逻辑与信用卡预支功能存在本质差异。多数平台将此类额度视为定向消费工具,明确限制其用途范围,例如京东白条加油额度仅限于合作加油站的油...