花呗额度释放技巧解析
花呗的额度体系本质上是基于用户行为数据的动态评估模型。当用户频繁进行小额高频消费时,系统会通过交易频次、金额分布、商户类型等维度判断其消费能力。值得注意的是,部分用户通过刻意调整消费节奏,例如在账单日前集中支付部分金额,再利用还款周期内额度恢复的特性,实现额度的阶段性释放。这种操作需要精确把握系统风控算法的响应阈值,避免因异常行为触发风控机制。同时,商户类型的选择也存在策略性,部分线下商户的交易数据对信用评分的权重高于线上场景,这为用户提供了差异化运营空间。
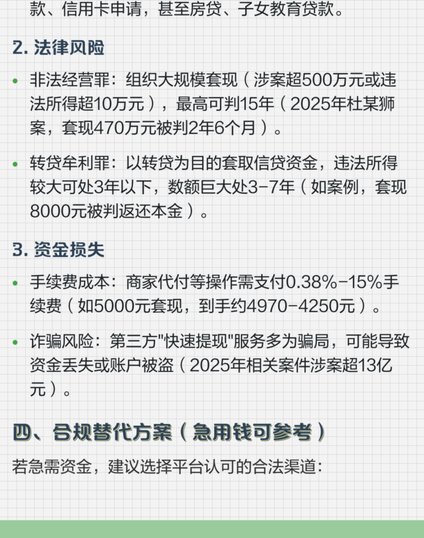
账单周期管理是优化资金周转的核心策略。当用户在还款日前完成部分还款后,系统会根据剩余金额重新计算可用额度。这种机制允许用户通过分批还款的方式,将原本一次性释放的额度拆解为多个阶段。但需注意,系统对还款行为的监测已从单纯的金额维度扩展至还款时间分布、还款渠道稳定性等多维指标。部分用户通过设置固定还款时间点,配合不同渠道的还款记录,构建出稳定的还款行为模式,从而获得更高的额度释放比例。
额度提升策略往往涉及对系统风控规则的深度理解。当用户连续使用花呗进行分期付款时,系统会通过分期成功率、分期金额占比等指标评估其负债能力。部分用户通过控制分期比例,使系统误判其为低风险用户,从而获得临时额度提升。但这种操作存在边际效应递减的风险,当系统积累足够多的用户行为数据后,算法会自动修正模型参数。因此,额度提升本质上是用户行为与系统模型之间的博弈过程,需要持续优化策略以维持优势。
风险控制体系的构建是长期运营的关键。当用户过度依赖花呗进行资金周转时,系统会通过负债率、还款稳定性等指标进行风险评级。部分用户通过建立多账户协同机制,将资金需求分散至不同账户,降低单账户的风险暴露。但这种策略可能触及平台的账户关联检测机制,导致额度被系统统一管控。因此,风险控制需要在资金周转效率与系统监测阈值之间找到平衡点,避免因过度操作引发的反向调节。
相关文章
花呗套现:风险与技巧
### 蚂蚁花呗套现:技术与风险的边界 花呗作为蚂蚁集团推出的信用支付工具,其本质是消费信贷服务,但近年来,用户对如何通过花呗套取现金的需求逐渐增多。从技术层面看,花呗的风控系统依赖于大数据分析和机...
白条取现技巧与风险警示
在讨论“白条套取现金最佳方法 取款”这一话题时,我们首先需要明确的是,这种行为往往违反了使用规则和相关法律法规。阿里巴巴的蚂蚁金服平台对花呗、借呗等金融产品有严格的使用条款,并明确规定禁止用户通过非法...
海鸥花呗平台近况:值得了解?
近年来,互联网金融领域风起云涌,各类平台如雨后春笋般涌现。海鸥花呗平台作为其中的一员,在市场上的表现如何呢?目前来看,海鸥花呗在服务范围和用户满意度方面都展现出了一定的实力。 首先,从服务范围上看,...
急用钱花呗怎么套出来 平台还款
花呗“急用钱”的套路,本质上是利用了平台在用户流动性上的优势,以及用户自身在面对紧急需求时,往往会倾向于快速解决的心理。问题并非“如何套出来”,而是要理解花呗的运作机制,并理性评估自身风险承受能力。花...
变现新模式
羊小咩便荔卡的变现逻辑建立在用户行为数据的深度挖掘上。通过将虚拟资产与现实场景绑定,该模式实现了从流量获取到价值转化的闭环。其核心在于利用区块链技术构建的不可篡改账本,将用户交互行为转化为可量化的数字...

微信提现6个技巧,轻松掌控资金流动
## 微信提现的6个技巧:精细化管理,掌控资金流动 微信支付的提现功能,对于我们日常的资金管理来说,扮演着越来越重要的角色。然而,简单地点击“提现”并不能保证资金安全和高效流动。 尤其是对于需要频...