京东白条委托第三方催债会是什么后果
京东白条将逾期债务外包,本质是金融机构风险处置的标准化动作。平台通过数据脱敏与代理协议完成交接后,催收主体从官方客服切换至专业法务机构。这一转变直接打破沟通缓冲期,意味着常规提醒升级为明确时间节点的施压流程。债务人将面临高频电话触达、短信定向推送及线下函件送达,原有协商空间被大幅压缩。外包并非债务性质改变,而是处置效率的强行提速,平台借此剥离不良资产管理成本,将回收压力精准转移至执行端。
委托第三方催债严格受金融监管与合规指引约束,正规机构操作时会采用标准化话术与全程录音留痕,杜绝暴力威胁或骚扰无关人员。客观上,高频触达仍会形成显著心理负荷,迫使债务人重新评估现金流优先级。部分持牌催收同步启动资产核查程序,查询关联账户流水与动产登记信息。这种合规框架下的精准施压,旨在打破拖延心理促使资金回流,同时规避平台自身的声誉风险与监管处罚。
债务外包的核心后果直接映射至征信体系的连锁反应。白条逾期记录早已实时上传央行数据库,第三方介入仅是执行环节的具象化。持续未偿将导致个人信用评分进一步下探,大幅提高后续信贷审批阈值。代垫成本与罚息在法务系统中自动累积形成复利效应,若触发诉讼程序可能面临账户冻结或工资划扣。征信污点的修复周期长达五年,财务信用的重建成本远高于原始欠款本金。
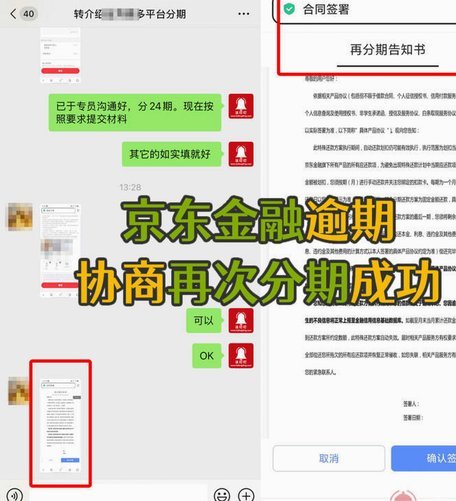
面对外包催收,被动承受往往加剧财务恶化,理性应对需聚焦债务重组与合规抗辩。债务人应仔细核验债权流转协议的合法性边界,拒绝任何超出合同约定的违规收费条款。若缺乏一次性清偿能力,可主动引入专业机构进行结构化谈判,拉长分期周期以平滑现金流缺口。从资产配置视角看,金融负债的处置效率决定个人财务安全边际,提前介入协商并严格履行新协议是控制系统性风险的最优解。
相关文章
羊小咩借款入口在哪?正确寻找方法
寻找特定金融服务的路径,往往折射出用户在碎片化信息时代的焦虑。当用户频繁检索“羊小咩借款入口在哪”时,其核心诉求并非单纯地寻找一个网址或下载链接,而是一种对即时流动性需求的确认。在移动支付与小额信贷高...
白条取现技巧与风险警示
在讨论“白条套取现金最佳方法 取款”这一话题时,我们首先需要明确的是,这种行为往往违反了使用规则和相关法律法规。阿里巴巴的蚂蚁金服平台对花呗、借呗等金融产品有严格的使用条款,并明确规定禁止用户通过非法...
分期乐额度怎么查?
分期乐的额度可视化呈现是用户理解自身信用能力的核心入口。在APP内,额度信息通常以动态数值形式嵌入首页消费入口,同时通过「额度详情」页面提供分层展示。这种设计既保证了用户在高频消费场景下的即时感知,又...
24小时专业套信用卡
24小时专业套信用卡,这一行为触及了金融伦理与法律的红线。从技术角度来看,它通常依赖于高度定制化的软件和自动化工具,能够在短时间内大量生成虚假信息或利用现有漏洞实施诈骗。在实际操作中,这类活动往往伴随...

揭秘花呗套现背后的隐秘与风险
# 花呗套现:一场数字时代的信用游戏 --- 在移动支付普及的当下,花呗作为支付宝推出的一项信用消费服务,已成为许多人日常消费的"标配"。然而,随着使用场景的扩大,"花呗套现"这一操作逐渐浮出水面,...
便荔卡包注销后账号恢复方法
关于“便荔卡包”账号注销后的恢复流程,需要明确的是,这个过程取决于具体的平台政策和操作步骤。在大多数情况下,“便荔卡包”的用户若不慎注销了账户,通常可以通过特定的途径重新激活或找回自己的账号。 首先...