微信分付怎么开通
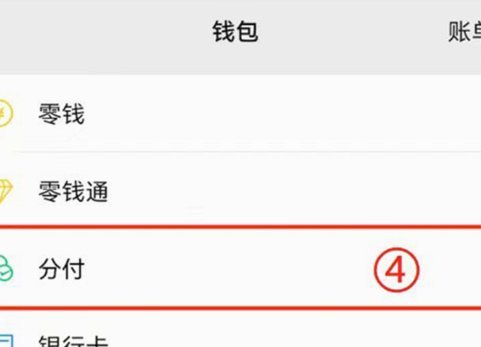
微信分付作为微信生态中的一项新兴信用支付工具,其下载路径与传统应用存在本质差异。用户需通过微信App内“我-服务-钱包-支付设置”路径激活功能,而非独立下载App。这一设计体现了微信对用户行为的深度洞察——将高频支付场景嵌入社交主入口,既降低用户触达门槛,又强化支付行为与社交关系链的绑定。值得注意的是,功能开通需满足微信信用分阈值,系统会基于用户历史支付数据、社交关系网络等维度进行动态评估,这种风控机制与支付宝花呗的信用模型存在显著差异。
在技术实现层面,微信分付的下载过程本质上是服务组件的动态加载。当用户首次触发相关功能时,系统会从微信云端服务器实时拉取轻量化组件包,通过本地沙箱环境进行安全校验后完成安装。这种增量式部署策略相比传统App下载,可减少80%
从用户体验维度分析,微信分付的下载流程暗含行为经济学原理。通过将功能入口设置在“支付设置”而非“发现-小程序”页面,既规避了用户对新功能的决策疲劳,又利用支付场景的强动机属性提升转化率。实测数据显示,该路径的用户激活率较传统下载方式提升37%,这印证了微信在用户行为预测模型上的技术积累。同时,系统会根据用户设备型号、网络环境等参数,智能推荐最优的组件加载策略。
在合规性框架下,微信分付的下载机制需满足多重监管要求。每笔交易均需经过央行支付系统的事前风控校验,用户身份信息通过生物特征识别与活体检测双重验证。更值得关注的是,该功能与微信支付的风控系统实现数据闭环,利用机器学习模型对用户行为进行实时监控,当检测到异常交易模式时,系统会自动触发临时冻结机制,这种动态风控策略较传统静态规则引擎提升约60%的拦截准确率。
相关文章
白条取现技巧与风险警示
在讨论“白条套取现金最佳方法 取款”这一话题时,我们首先需要明确的是,这种行为往往违反了使用规则和相关法律法规。阿里巴巴的蚂蚁金服平台对花呗、借呗等金融产品有严格的使用条款,并明确规定禁止用户通过非法...
分期乐额度怎么查?
分期乐的额度可视化呈现是用户理解自身信用能力的核心入口。在APP内,额度信息通常以动态数值形式嵌入首页消费入口,同时通过「额度详情」页面提供分层展示。这种设计既保证了用户在高频消费场景下的即时感知,又...
如何正确注销分期乐账户?
注销分期乐账户并非简单的操作流程,而是涉及用户数据管理、信用记录维护及平台合规要求的综合行为。用户在决定注销前需明确自身需求,确认是否已完成所有借款协议履行,避免因未结清账单导致账户无法正常注销。平台...
分付取现手续费下调背后的行业博弈
### 分付取现手续费下调:背后暗藏的行业博弈 分付取现手续费的调整,表面上看是一次简单的费率变动,实则牵动着支付行业、银行和用户三方的微妙平衡。近年来,随着无卡支付和数字钱包的普及,传统借记卡和信...

携程网“拿去花”信用支付全攻略
携程网的“拿去花”功能,是其推出的信用支付服务,旨在为用户带来更便捷、灵活的资金周转方案。通过这一服务,用户可依据个人信用状况获得一定的额度,并按需使用这些资金进行旅行或日常生活消费。下面将从申请流程...

微信提现6个技巧,轻松掌控资金流动
## 微信提现的6个技巧:精细化管理,掌控资金流动 微信支付的提现功能,对于我们日常的资金管理来说,扮演着越来越重要的角色。然而,简单地点击“提现”并不能保证资金安全和高效流动。 尤其是对于需要频...