享花卡:智能信用消费新体验
享花卡以消费金融为载体,构建了一个融合信用评估与场景化支付的新型服务平台。其核心逻辑在于通过用户消费行为数据建立信用画像,将传统分期服务转化为动态信用额度。平台通过算法模型对用户消费频率、支付能力、还款记录等维度进行多维分析,形成差异化的信用评分体系。这种模式突破了传统信用卡的固定额度限制,使信用额度与用户实际消费能力形成动态匹配。同时,平台将金融服务嵌入高频消费场景,如餐饮、出行、日用品等,通过场景化支付降低用户使用门槛,实现金融服务的普惠化渗透。
在盈利模式上,享花卡采用"流量分发+金融服务"的双轨制。一方面通过用户消费数据沉淀形成精准的用户画像,为合作商户提供营销分发服务;另一方面依托信用评估体系,为用户提供分期额度服务,从中抽取服务费或利息收入。这种模式将用户消费行为转化为可量化的数据资产,既解决了传统金融产品匹配度低的问题,又为平台开辟了新的收入增长点。值得注意的是,平台通过算法优化不断调整信用评估参数,使风险控制与收益获取达到动态平衡。
目标用户群体呈现明显的年轻化特征,主要集中在25-35岁具备稳定收入但缺乏传统信用记录的群体。这类用户往往在消费场景中展现出较强的支付意愿,但受限于传统金融产品的准入门槛。享花卡通过轻量化申请流程和场景化额度发放,有效覆盖了这一细分市场。同时,平台通过社交裂变机制鼓励用户邀请好友,形成以个体信用为基础的社交信用网络,这种模式既提升了用户粘性,又拓展了潜在用户池。
潜在风险主要集中在数据安全与信用评估偏差两个维度。消费数据的采集涉及用户隐私保护,平台需在数据使用边界与合规性之间寻求平衡。信用评估模型若过度依赖单一维度数据,可能引发评估偏差,导致风险敞口扩大。此外,平台需警惕过度授信带来的债务累积风险,特别是在用户还款能力波动时,可能引发系统性风险。这些挑战要求平台在技术迭代与风控体系构建上持续投入。
相较于传统消费金融产品,享花卡展现出更强的场景适配性与数据驱动能力。其通过实时数据更新实现信用额度的动态调整,相比固定额度的信用卡更具灵活性。同时,平台将金融服务与消费场景深度融合,使用户在无需额外申请的情况下即可获得信用支持。这种模式既提升了用户体验,又为金融机构提供了新的获客渠道。随着消费金融市场的持续演化,此类平台或将成为连接传统金融与数字消费的重要桥梁。
相关文章
得物钱包提现多久能到账?揭秘提现真相
得物钱包的提现时效与平台资金流转机制密切相关。从技术架构角度看,系统需完成三级验证:首先通过API接口对接第三方支付渠道,随后进行风控模型的实时校验,最后触发银行端的清算流程。这一链条中,支付渠道的实...
羊小咩如何查看消费额度
羊小咩消费额度的可视化路径依赖于平台的账户管理架构。用户可通过主界面右上角的账户中心进入额度查询模块,系统会以动态图表形式展示当前可用额度与历史消费曲线。值得注意的是,额度显示存在时间延迟现象,通常在...
黄金涨势强劲背后的原因分析
现货黄金近期持续上涨,趋势强劲,超出许多市场参与者的预期。这并非简单的“黄金上涨”,而是多种复杂因素长期叠加的结果。首先,全球地缘政治风险持续加剧,俄乌冲突并未得到有效解决,持续的紧张局势推升了避险情...
花呗额度变0了?原因及应对
近期,有不少用户反馈花呗使用平台显示额度为0的情况。这种情况可能由多种因素引起,深入分析可以发现,这不仅涉及用户的信用状况和银行合作情况,还与系统维护、风控策略等技术层面有关。 首先,用户自身的信用...
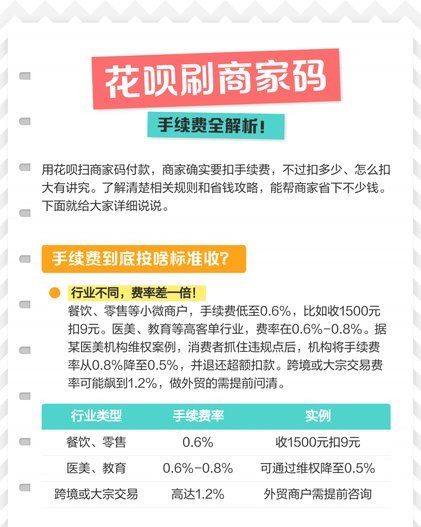
揭秘花呗生态:支付之外的商业帝国
花呗使用平台,通常被称为“花呗生态系统”,并非单一的APP或服务,而是一个高度集成且不断扩展的数字支付生态系统。理解它的核心,需要超越对“刷花呗”支付习惯的认知,而是要将其视为一个围绕着支付宝支付体系...

天猫商家玩转花呗模式
近年来,电子商务平台与金融工具的深度融合成为了一种趋势。其中,“天猫套花呗商家”模式便是这种融合的一个典型例证。这一商业模式的核心在于阿里巴巴旗下的电商平台“天猫”通过与蚂蚁金服的紧密合作,为商家提供...