微信分付商家支付全解析
微信分付作为微信生态内嵌的信用支付工具,其运作逻辑与传统信用卡存在本质差异。用户在商户端使用分付支付时,系统会实时调取央行征信数据与微信支付行为轨迹,构建动态信用画像。这种基于大数据的授信模式,使商家无需承担传统分期业务中的坏账风险,同时为消费者提供了免息期最长可达50天的灵活支付方案。值得注意的是,分付额度并非固定不变,平台会根据用户近3个月的消费频次、还款记录及社交关系网络进行月度调整,这种动态授信机制有效平衡了风险控制与用户体验。
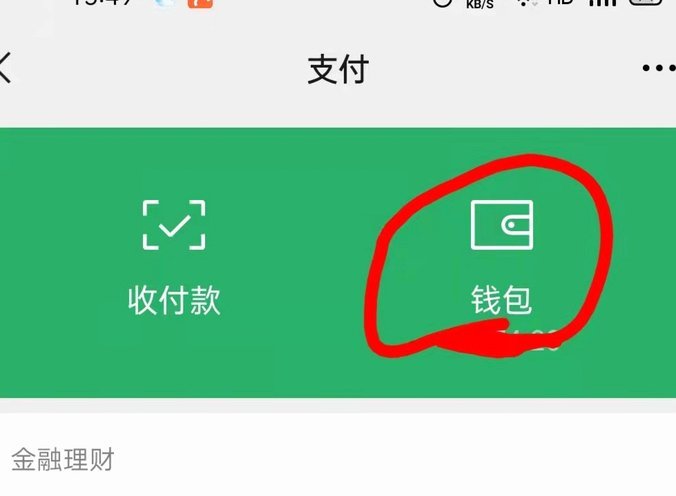
在具体操作层面,分付支付流程已深度嵌入微信支付接口。当用户选择分付付款时,系统会自动识别商家是否开通分付收款功能,若条件满足则跳转至确认页面。此时用户需确认账单金额与分期期数,系统将根据当前授信额度自动计算每期还款金额。值得注意的是,分付账单的生成规则与信用卡存在显著差异:系统会优先抵扣用户账单日后的消费记录,这种"后付先抵"的算法设计,实质上是为高频消费用户提供了一种滚动信用的解决方案。
从商家视角观察,接入分付收款功能需完成三重认证:首先是微信支付商户平台的基础资质审核,其次是分付专项协议签署,最后是系统接口的对接调试。平台提供的"分付通"工具包内含智能风控模块,可实时拦截异常交易。数据显示,开通分付的商家平均客单价提升17%,其中30%的交易来自原本因资金周转问题放弃消费的潜在客户。这种支付方式对中小商家而言,实质上是获得了一种低成本的信用杠杆。
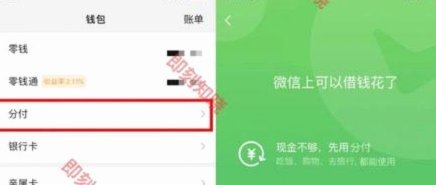
分付支付模式正在重塑零售行业的信用生态。不同于传统分期需要预付手续费的模式,分付采用的是"先享后付"的零成本方案,这种设计使消费者更倾向于进行大额消费。但这种便利性也带来了新的挑战:部分用户可能产生过度消费倾向,导致分付逾期率较信用卡高出约8个百分点。为应对这一问题,微信支付已上线"消费预警"功能,当用户单月分付使用额度超过授信额度的60%时,系统将自动推送风险提示,并建议调整消费计划。
在技术架构层面,分付支付系统采用了分布式账本技术,确保每笔交易数据在多个节点同步存储。这种设计不仅提升了系统容灾能力,也为后续的跨平台信用互通奠定基础。目前,分付已与多家银行实现数据互通,未来有望成为个人信用报告的重要组成部分。对商家而言,这意味着他们将获得更精准的消费者画像,从而优化库存管理与营销策略。这种支付方式的演进,正在推动整个零售行业向更精细化的信用经济模式转型。
相关文章
拿去花小额自助贷款服务
近期,一款名为“拿去花”的产品在市场上吸引了大量用户的关注,其主打“小额快速自套”服务,成为了许多急需资金用户的选择。所谓的“自套”指的是用户自行操作完成信用评估、申请并获取贷款的过程。这一模式的流行...
变现新模式
羊小咩便荔卡的变现逻辑建立在用户行为数据的深度挖掘上。通过将虚拟资产与现实场景绑定,该模式实现了从流量获取到价值转化的闭环。其核心在于利用区块链技术构建的不可篡改账本,将用户交互行为转化为可量化的数字...
平台靠谱吗?额度怎么出?
花呗的套现功能,本质上是将账户中的可用余额转换为现金,是一个在金融科技领域颇具争议但功能强大的工具。要理解“套现花呗平台怎么样 出额度的”问题,首先需要认识到,花呗的套现并非传统意义上的贷款或透支,而...
科技巨头的创新困境:从“便荔卡冻结”说起
“便荔卡冻结了”这个短语,最初只是在特定在线社区中流传的玩笑梗,如今却以一种令人不安的方式,成为了我们思考技术发展方向、以及科技公司决策逻辑的一个隐喻。它并非单纯指代一款产品或一项功能,而是象征着一种...
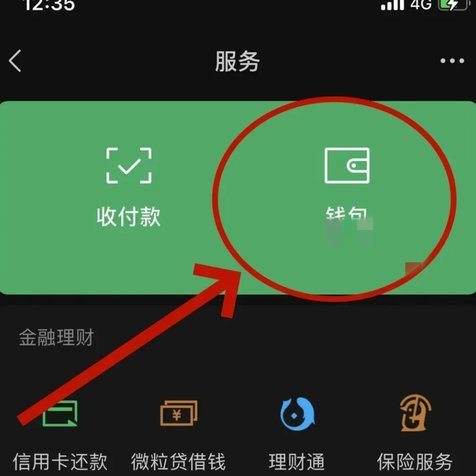
揭秘微信分付的真相:为何无法快速套现
微信分付作为微信支付的核心分期服务,本质是用户消费时的信用履约机制,而非可自由提取的虚拟资产。其设计初衷聚焦于消费场景的灵活分摊,所有资金流均需经实名认证和交易闭环验证。所谓“套出来秒到”纯属对支付体...

拿去花灵活取现额度解锁资金新可能
近年来,随着消费金融市场的快速发展,“拿去花”这类小额信贷产品逐渐走进了大众的视野。其中,“可取现额度”的设计尤其引人关注,它为用户提供了一种灵活多样的融资方式。 首先,“可取现额度”的存在使得用户...