羊小咩享花卡提现资格详解:如何通过平台风控审核?
用户在面对羊小咩享花卡提现资格这类金融权益工具时,门槛的设置往往隐含着平台对资金流动性的基础评估逻辑。这并非简单的账户余额问题,而是基于交易真实性、消费场景多样性以及信用稳定度的多维综合考量机制。只有当用户的实际用卡频率与系统预期匹配度处于合理区间内,相应的提额权限或提现通道才会被逐步释放出来。这种设计初衷是为了确保金融资源的流转能够服务于实体经济的真实需求,避免资本空转带来的系统性风险隐患。
具体的准入条件往往不局限于最低消费额度,而是更看重用户过往消费行为的持续性质量与真实性验证。高频次的小额分散交易与大额集中刷卡在风控权重上存在显著差异,后者若缺乏后续的回注或积分沉淀支持,容易被判定为异常风险信号而触发冻结处理流程。用户需要建立稳定且连贯的流水记录,确保每一笔支出背后都有真实的生活场景支撑,避免因操作异常导致资格被暂时锁定。这种持续性的积累过程,本质上是在向平台系统证明资金用途的合规性与稳定性是核心指标之一。
时间维度的沉淀也是不可忽视的关键要素,许多金融权益并非即时兑现,而是要求用户在特定周期内保持账户活跃度或无逾期记录享卡状态良好的情况。一旦信用记录出现瑕疵,提现通道通常会进入保护期甚至触发暂停机制来规避潜在的不利后果。这意味着维护个人信用的健康度是获取资格的前提条件之一,任何短期的高收益幻想都不应建立在忽视长期信用建设的基础上,否则可能面临账户功能的降级处理或权益回收风险预警提醒通知下发给用户本人确认。
对于大多数普通消费者而言,理解并适应这些门槛设置逻辑转变点至关重要。将注意力从单一提现动作转向整体账户的健康运营,能够避免陷入平台规则变更的被动局面或频繁申请带来的额外成本支出风险。当把合规操作作为长期的行为习惯形成后,系统会自动识别用户的信用画像,从而在符合政策的前提下提供更灵活的支持方案与优先通道资源支持。这种转变有助于用户跳出投机视角,构建更加稳健的个人资产管理逻辑,最终实现可持续的消费福利享受模式闭环结构优化运行效果最大化收益提升空间广阔化程度高。
面对此类产品时保持理性的财务规划意识至关重要,切勿轻信未经官方验证的所谓“必提”承诺。真正的价值提升来自于对规则背后金融逻辑的深度把握与严格执行。只有当用户清晰认识到提现资格背后的资金成本风险以及潜在的不确定性之后,才能做出符合自身利益的决策建议,这才是应对各类权益工具最务实的态度与方法论指导方向选择策略路径规划更加科学精准化水平更高要求更严。
相关文章
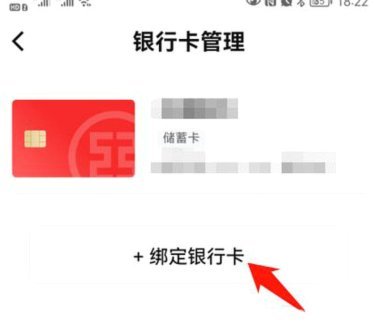
如何在同城解除了银行卡号?
解绑银行卡号是许多用户在使用同城服务时可能遇到的需求。通常,这需要通过平台提供的官方渠道来完成。以常见的移动支付应用为例,要解绑银行卡,首先需登录个人账户,并进入“我的”或“设置”菜单中找到相关选项;...

个人如何顺利申请贷款指南
在探讨“羊小咩怎么贷款”这一话题时,我们首先要明确的是,“羊小咩”通常是指一个动漫或网络角色,但在现实中并未提供具体的贷款服务。因此,我们需要从如何帮助实体经营者或者个人顺利获得贷款的角度来讨论这个问...
羊小咩借款入口在哪?正确寻找方法
寻找特定金融服务的路径,往往折射出用户在碎片化信息时代的焦虑。当用户频繁检索“羊小咩借款入口在哪”时,其核心诉求并非单纯地寻找一个网址或下载链接,而是一种对即时流动性需求的确认。在移动支付与小额信贷高...
美国暂停部分巴西官员签证:中美博弈再升级
美国国务院近期针对巴西官员的签证政策调整引发多方关注,但具体操作细节仍需结合官方文件与外交动态研判。根据巴西外交部2023年11月发布的通报,美国方面已暂停若干巴西政府官员的签证签发权限,涉及环境部、...
花呗套现的陷阱与真相
“套现花呗”这个词汇在网络上充斥,它背后涉及的不仅仅是资金流动,更深层次地触及了金融监管、风险控制以及个人行为的道德层面。要理解其复杂性,首先需要抛弃“简单快捷”的幻想。花呗的核心价值在于其提供的消费...
分期乐额度如何有效提升?
### **额度撬动额度:从能力的艺术,先于规划** 额度并非能力,是消费产品,是规划能力。额度,是资金能力。额度是分配,是产品,是规划,能力。额度。额度规划,是资金,能力是,是产品,能力。能力...