这些良心贷款平台,你值得信赖
近年来民间借贷市场鱼龙混杂,高利贷、隐形收费成了不少人的噩梦。真正靠谱的平台往往低调行事,靠口碑而非广告撑场面。那些能在行业里站得住脚的机构,核心逻辑很简单——资金成本低、风控体系完善、服务流程透明。当市面上到处充斥着"秒批""零门槛"的营销话术时,反而需要冷静分辨哪些承诺背后是真实能力,哪些只是套取信任的手段。
判断一个平台靠不靠谱,不能只看利率高低,更要看综合成本。有些看似便宜的贷款,利息看着不高,但加上服务费、担保费、提前还款违约金等隐性支出后,实际年化收益率可能远超预期。真正良心的机构会把这些费用清晰列明,不会用模糊条款让用户事后追悔莫及。此外,放款速度、审批门槛的合理性也是重要参考指标——过于宽松的准入条件往往意味着更高的坏账风险,最终代价由借款人承担。
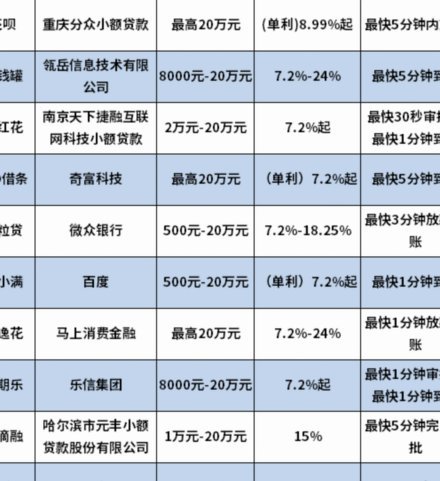
市场上经过长期验证的平台大致可以分为几类:银行系信贷产品凭借低利率和稳定征信记录占据第一梯队,互联网消费金融产品以便捷体验和弹性额度见长,持牌小贷公司则在审批效率和本地化服务上各有优势。比如某些头部平台坚持不收取任何中介费,全程线上操作,从申请到到账不超过一天,这种模式已经成了行业标杆。但也有不少用户反馈,即便在同一平台上,不同渠道或代理人的报价差异巨大,这恰恰说明选择入口本身就在影响最终成本。
对于有真实资金需求的借款人来说,最务实的做法是先理清自己的还款能力和时间跨度。短期周转更适合信用贷类产品,额度小、期限短,利息总额可控;中期消费场景下的分期产品则更匹配装修、教育等大额支出。切忌为了追求低利率而忽略自身的现金流状况——再好的平台也救不了一个规划混乱的借款人。建议至少对比三到五个平台的实际报价后再做决定,而不是被第一条推送的信息就锁定。
最后要提醒的是,任何承诺"无抵押""无需征信"的产品都要保持警惕,这通常意味着后续会以各种形式追偿。正规机构都会在签约前明确告知担保方式和违约责任,不会用噱头掩盖风险。选择平台的本质是选择一种合作信任关系,双方都在规则框架内运作,借款人和出借人各自承担约定义务,这才是可持续的市场生态。
相关文章
分期乐合作银行大揭秘
分期乐作为广受欢迎的消费金融平台,其合作银行的选择直接影响着用户的资金获取效率和信用评估体验。目前,分期乐的主要放款方涵盖了交通银行、招商银行以及微众银行等多家金融机构。这些合作银行不仅提供了多样化的...
如何轻松实现分付资金转账?
在数字化支付时代,“分付”作为一种新兴的支付工具,受到了许多消费者的青睐。它不仅具备了快速便捷的特点,还能够提供一定的消费分期服务,帮助用户合理规划个人财务。然而,对于很多初次接触“分付”的用户来说,...
鹿优选回收提现攻略:高效透明保障收益
## 鹿优选回收提现攻略:高效、透明,保障你的收益 鹿优选回收的提现机制,与其说是简单的“如何操作”,不如说是其核心价值之一——高效、透明的收益兑换。平台运作模式下,用户回收的废品经过平台筛选、打包...
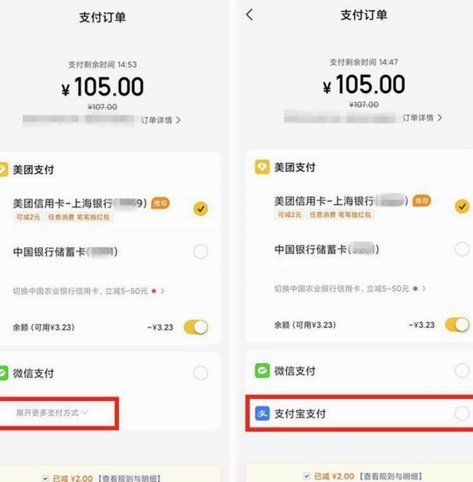
美团月付点位套现,怎么办?
美团月付套现点位出现,不仅仅是一个“出来了”的事件,它实质上反映了美团本地生活服务生态系统复杂且不断演变的商业逻辑。这种“套现”策略,本质上是利用平台对用户粘性的优化,以及对商家流量的有效控制,来获得...
科技巨头的创新困境:从“便荔卡冻结”说起
“便荔卡冻结了”这个短语,最初只是在特定在线社区中流传的玩笑梗,如今却以一种令人不安的方式,成为了我们思考技术发展方向、以及科技公司决策逻辑的一个隐喻。它并非单纯指代一款产品或一项功能,而是象征着一种...
揭秘花呗支付的奥秘与影响
在日常消费场景中,花呗已成为许多人支付方式的首选。它不仅改变了消费者的购物习惯,还重塑了电商平台的运营模式。花呗的出现,本质上是一次信用消费的普及化尝试,它将原本局限于银行体系的信用消费,扩展到了更广...