便荔卡包平台靠谱吗?暗藏哪些风险?
便荔卡包平台,这个名称在网络上颇具争议,其“正规”的程度需要我们从多维度进行审视,而非简单地依赖于官方认证或营销宣传。要理解其问题所在,首先必须认识到,此类平台的核心运作模式往往围绕着社交分享和“变现”展开,而这种模式本身就容易滋生乱象。便荔卡包的运营模式,包括通过用户上传照片、视频吸引流量,再利用算法推荐内容,从而促使用户点击广告、购买商品等行为,本质上是一种典型的流量变现机制。然而,这种机制在缺乏有效的监管和完善的风险控制下,极易出现虚假宣传、欺诈销售、个人信息泄露等问题。平台本身的设计也存在潜在风险:用户上传的内容审核随意,容易出现不良信息传播;算法推荐可能导致用户陷入“茧房效应”,加剧认知偏差;而平台自身缺乏明确的法律责任意识,也使得用户维权困难重重。
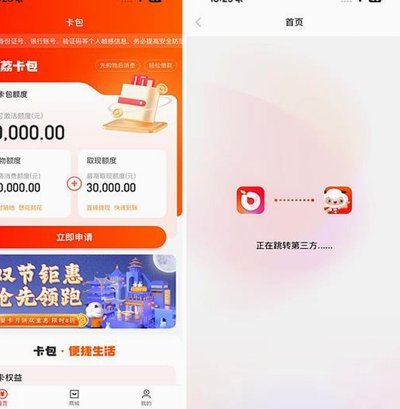
更深层次的原因在于,便荔卡包平台所涉及的网络经济生态系统本身就存在巨大的不确定性和监管滞后性。互联网平台的快速发展,在法律法规的完善速度上始终处于追赶状态。很多平台利用监管漏洞,构建“灰色地带”,迎合部分用户的需求并从中牟利。这种现象不仅影响了整个行业的健康发展,也给用户带来了极大的风险。值得关注的是,便荔卡包等平台的成功并非建立在技术创新或产品质量之上,而是依靠对流量的精准捕捉和对用户心理的深度挖掘。它们善于利用用户的社交欲望、好奇心甚至攀比心理,将其转化为商业利益。这种运营模式虽然短期内可能带来收益,但长期来看,其可持续性以及社会伦理道德都存在严重问题。
从监管角度来看,便荔卡包平台的问题不仅仅是技术层面上的漏洞,更涉及到法律法规的执行力不足。虽然国家出台了多项网络安全和消费者保护相关规定,但这些规定在实际操作中,往往缺乏有效的落实机制。很多平台的违规行为得不到及时惩处,甚至被某些地方政府“纵容”,从而助长了乱象的蔓延。 此外,平台自身也应该承担起社会责任。任何一个互联网平台,都应该建立健全的内容审核体系,保障用户的信息安全,维护良好的网络环境。更重要的是,平台需要积极配合监管部门的工作,主动接受监督,公开运营规则,履行透明度义务。
然而,简单地将便荔卡包定义为“非法”或“不靠谱”也过于片面。 这种平台的出现反映了整个互联网生态系统中的一些深层次问题:用户对信息甄别的能力下降,监管部门在网络领域面临的挑战,以及商业模式对社会伦理道德的冲击。因此,我们需要更加理性地看待便荔卡包平台,既要警惕其潜在风险,也要认识到它所暴露出的问题需要我们共同努力去解决。 面对如此复杂的局面,消费者应该保持高度警惕,谨慎参与此类平台活动,同时积极向相关部门举报违法行为。 平台的监管也需要更加精细化、常态化的推进,形成有效的合规机制。 最终目标,是建立一个健康、可持续的网络经济生态系统,保障用户的权益,促进社会的共同发展。
相关文章
羊小咩开店全攻略:从选址到营销的实战指南
开店前的市场调研需穿透表层数据,挖掘用户未被满足的隐性需求。以羊小咩为例,其品牌定位在轻餐饮赛道,但细分品类中存在“健康化”“场景化”等未被充分开发的蓝海。需通过消费者行为分析工具,识别目标客群在消费...
花呗套现的陷阱与真相
“套现花呗”这个词汇在网络上充斥,它背后涉及的不仅仅是资金流动,更深层次地触及了金融监管、风险控制以及个人行为的道德层面。要理解其复杂性,首先需要抛弃“简单快捷”的幻想。花呗的核心价值在于其提供的消费...
5000个点利息的利滚利陷阱
# 利滚利的陷阱:当5000个点的利息成为谎言 "拿去花套现5000几个点利息啊"——这句话在某些角落里像魔咒般流传,它描绘了一个令人疯狂的数字游戏:年化利率超过500%的投资回报。表面上看,这似乎...
急用钱花呗怎么套出来 平台还款
花呗“急用钱”的套路,本质上是利用了平台在用户流动性上的优势,以及用户自身在面对紧急需求时,往往会倾向于快速解决的心理。问题并非“如何套出来”,而是要理解花呗的运作机制,并理性评估自身风险承受能力。花...
24小时专业套信用卡
24小时专业套信用卡,这一行为触及了金融伦理与法律的红线。从技术角度来看,它通常依赖于高度定制化的软件和自动化工具,能够在短时间内大量生成虚假信息或利用现有漏洞实施诈骗。在实际操作中,这类活动往往伴随...
分付取现手续费下调背后的行业博弈
### 分付取现手续费下调:背后暗藏的行业博弈 分付取现手续费的调整,表面上看是一次简单的费率变动,实则牵动着支付行业、银行和用户三方的微妙平衡。近年来,随着无卡支付和数字钱包的普及,传统借记卡和信...