警惕分付套现图片背后的欺诈与账户安全风险
许多用户在遇到灵活信贷工具时,往往会好奇能否通过特定的图片或指南实现资金提取。这种好奇心源于 包含这类图片的生态实际上是欺诈温床而非实用场所。看似简单的操作往往掩盖了复杂的隐私窃取手段,旨在直接损害用...
拿去花套现真的安全吗?
"拿去花"的套现逻辑暗藏多重风险 所谓"拿去花"的套现行为,本质是利用消费金融工具的规则漏洞进行资金转移。部分商家通过虚构交易场景,诱导消费者将信用卡或分期额度转化为实体商品,再通过二次交易完成资金套...
携程“拿去花”里的钱,能提现吗?
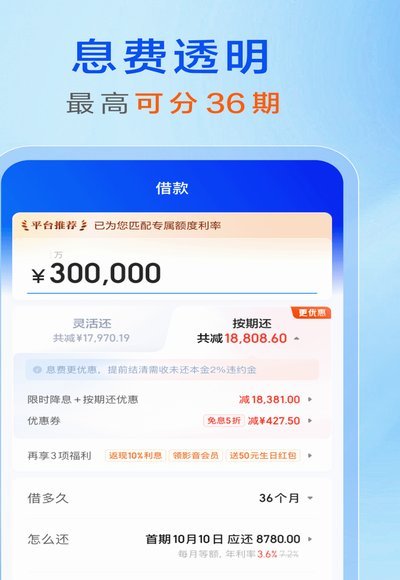
携程金融的“拿去花”模式,本质上是一种基于交易场景和生态圈黏性的循环支付工具,而非传统的现金存款。它产生的余额更接近于一种“权益凭证”或“预授权额度”,其核心价值在于构建支付闭环,引导用户在携程体系内...
花呗套付款:风险警示与应对
花呗套付款,本质上是利用花呗的先消费后还款机制,通过分期付款或账单分期,将实际付款压力分散到未来,从而规避一次性支付的资金压力。这种行为本身并不构成违法,因为花呗提供了明确的借贷服务,用户自愿选择使用...
拿去花取现多久到账

拿去花取现的到账时效与平台风控策略密切相关。主流金融机构普遍采用分层审核机制,核心额度用户通常能在30分钟内完成资金划转,而信用评估未达标的用户可能需要等待1-3个工作日。这种差异源于风控模型对用户资...
花呗账单出现不明消费怎么办

当您发现花呗账单中出现了莫名消费时,首先别慌张。这类问题虽然可能让您感到困惑和焦虑,但通常背后有着明确的原因,并且是可以解决的。 **常见原因分析** 1. **误操作或虚假交易**:有时可能是由于输...