美团月付怎么提现到微信
美团月付资金流向的本质理解,绝非一个简单的“提现”动作,而是一个涉及多方资金结算和风险控制的复杂财务闭环。用户通常混淆了“应收账款”的确认时间与“实际到账”的现金周期。从底层逻辑来看,美团月付的资金首...
分期乐取现:余额不足的真相
分期乐取现功能的设计逻辑本质上是基于动态信用评估模型,当用户操作触发系统风控机制时,余额不足提示往往并非单纯账户资金问题。平台通过多维度数据交叉验证,可能因近期消费行为波动、还款记录异常或身份信息更新...
得物分期:利息怎么扣?
得物分期的利息扣取机制与其平台定位和用户群体特征密切相关。作为主打潮流商品的电商平台,得物在设计分期功能时倾向于降低用户的首期资金压力,这与传统电商平台的“先息后本”模式存在差异。实际操作中,得物分期...
抖音月付套现风险大
抖音月付套现秒到微信,这似乎是一种快速变现的手段,但实际上却隐藏着巨大的风险。首先,需要明确的是,任何形式的刷单或套现活动都可能触犯法律,尤其在中国的金融监管框架下,这种行为不仅无效而且违法。抖音平台...
白条额度如何安全取现
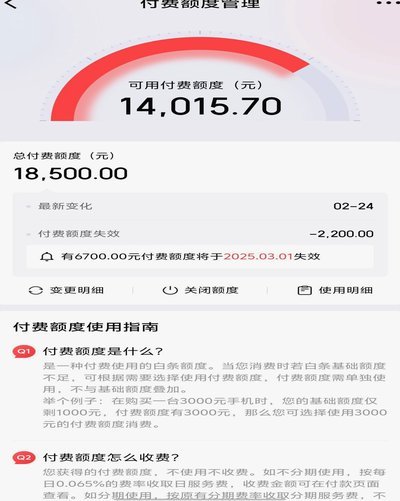
信贷额度的本质,绝非简单等同于一个可提取的现金储备,它是一种基于信用评级和交易行为模型构建的短期流动性承诺。当用户提及“白条额度取现”时,讨论的焦点不应停留在操作步骤上,而应深刻理解其背后所承载的信用...
羊小咩逾期后面临什么?深度解析信用危机与法律追责
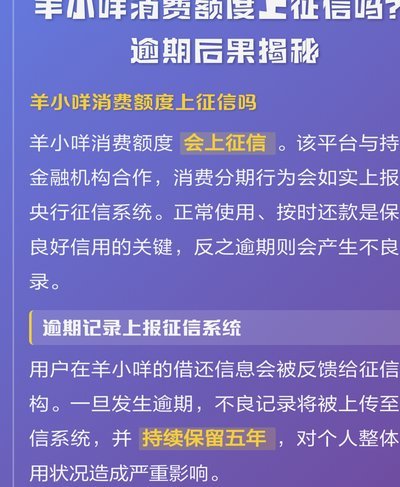
当一个涉及重大义务的主体,无论是实体企业还是复杂的金融项目,出现实质性的逾期违约时,其影响绝非简单的账目亏损,而是一场牵动信任基础的系统性冲击波。违约行为的发生,其核心后果不在于资金缺口本身,而是主体...
如何关闭分期乐开通服务
“分期乐”作为一款便捷的消费金融服务,其核心在于为用户提供灵活的还款方式,满足生活中的多样需求。然而,随着个人财务状况的变化或对消费习惯的调整,取消“分期乐”开通或许成为必然选择。这个过程并非简单的注...
京东白条能不能套现出来
京东白条作为消费金融工具,其设计逻辑始终围绕“先消费后还款”的闭环模式展开。从产品架构来看,白条本质上是信用额度的延伸,而非现金借贷工具。平台通过大数据风控系统对用户消费行为进行实时监控,任何试图将白...
分期乐银行卡解绑卡住?这背后有道道玄机
分期乐取消银行卡绑定失败的现象,本质上是平台风控体系与用户操作行为之间的结构性矛盾。当用户尝试解除绑定关系时,系统会触发多重验证机制,包括交易流水校验、风险评分模型和账户行为轨迹分析。这种设计本意是防...
花呗兑现平台:类型与发展趋势
花呗兑现业务的核心在于构建商家与支付宝信用体系的双向信任机制。当前主流平台可分为三类:支付宝生态内嵌式服务商、第三方支付平台衍生渠道、以及垂直领域场景化平台。支付宝体系内的商家通过接入收单机构,可直接...