500内秒到先用后付轻松享
先用后付模式的兴起:信用支付的新维度
在移动互联网时代,消费者对便捷性和灵活性的需求日益增长。"先用后付"作为一种新兴的信用支付方式,在小额消费场景中展现出独特的优势。这种模式通过将付款时间延后,为用户提供了更灵活的资金使用方案,同时也在一定程度上缓解了商家的资金回笼压力。
在500元内的小额消费领域,先用后付服务表现出显著的价值。首先,它打破了传统支付方式的时间限制,让用户能够在第一时间获得商品或服务的使用权,而无需立即承担付款责任。这种模式尤其受到年轻用户的青睐,因为他们更注重消费体验和资金流动性的平衡。
其次,先用后付为商家带来了新的增长机会。通过延后付款时间,商家可以提升消费者的购买意愿,尤其是在价格敏感型产品上。此外,这种方式还能帮助商家优化现金流管理,在一定程度上缓解应收账款的压力。对于中小微企业来说,这种支付模式无疑是一个值得探索的方向。
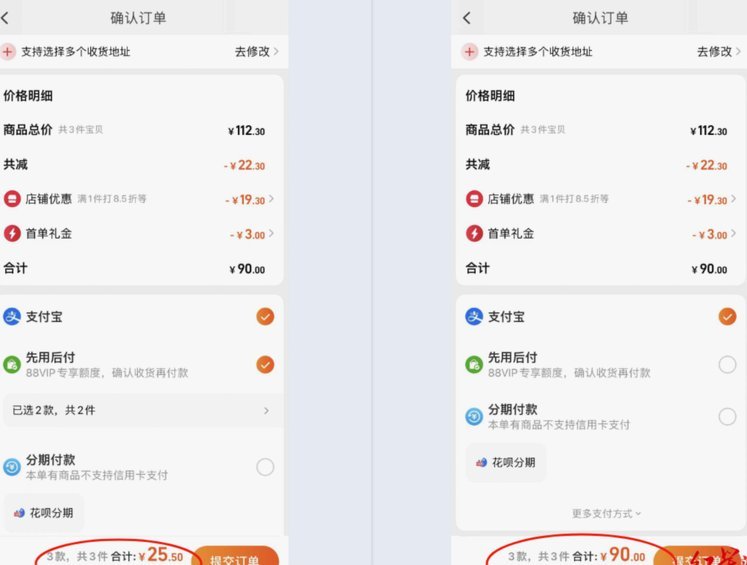
然而,先用后付并非没有挑战。风险控制是这一模式成功的关键。服务商需要建立完善的信用评估体系和风险预警机制,以确保在用户逾期付款的情况下能够有效应对。同时,技术实现也是不可忽视的环节,包括订单管理、账单推送、还款提醒等系统都需要无缝衔接。
展望未来,先用后付模式将朝着更加智能化和个性化的方向发展。通过大数据分析和人工智能技术,服务商可以为用户提供更精准的信用额度评估和风险定价服务。这种创新不仅会改变人们的消费习惯,也将重塑整个支付行业的格局。
相关文章
美团月付转现金支付指南
在数字化时代,消费者对于支付方式的选择更加多样化。美团月付作为一种创新的支付方式,为用户提供了更加便捷的消费体验。然而,对于部分用户而言,月付模式可能并不符合他们的消费习惯或财务规划。因此,了解如何将...
京东闪付扣钱去哪儿?
在探讨“京东闪付扣的是哪里的钱”这一问题时,我们需要从多个角度来分析。首先,明确一点是,“京东闪付”实际上是基于银联云闪付的支付工具,用户可以在京东商城以及其他支持银联云闪付的合作商户中使用它进行购物...
什么是花呗套现
随着电子商务和移动支付的普及,各种金融工具如“花呗”的出现让消费更加便捷。但随之而来的,是市场上出现了利用这类信用产品进行非法操作的现象——“套现”。所谓套现花呗,就是用户将尚未使用的额度提前以现金的...
花呗账单为何突然增多?
花呗账单突增往往源于系统算法的动态调整。当用户消费行为出现明显波动时,支付宝风控系统会触发多维度数据校验。这种校验机制并非简单的账单叠加,而是基于用户画像的实时重构。例如,某用户在短时间内频繁使用花呗...

京东白条可以套现吗?
京东白条本质上是一种信用透支的消费工具,而非传统的现金借贷产品。许多用户将它视为一个可以随时变现的资金池,试图将其“套现”取出。但从金融结构和底层逻辑来看,白条的设计初衷就是围绕平台生态内的消费场景进...
羊小咩额度可以提现吗?看完别踩坑
近年来,随着移动支付和虚拟货币的普及,“羊小咩”这类数字消费平台逐渐进入人们的视野。消费者通常会通过各种活动或充值获得一定数额的“羊小咩”消费额度,这些额度可以用于购物、兑换商品或服务。然而,许多人对...