白条额度提升技巧:信用管理与消费习惯
额度调整的核心逻辑在于平台对用户信用风险的动态评估。白条系统通过多维数据模型持续追踪用户的消费行为、还款记录及资金流动,将这些参数转化为信用评分。当用户展现出稳定的还款能力、合理的负债结构以及持续的消费活跃度时,系统会触发额度优化机制。值得注意的是,平台更倾向于对长期合作且信用表现优异的用户进行额度调整,而非单纯依赖短期消费数据。这种评估方式既保障了资金安全,也激励用户建立可持续的信用消费模式。
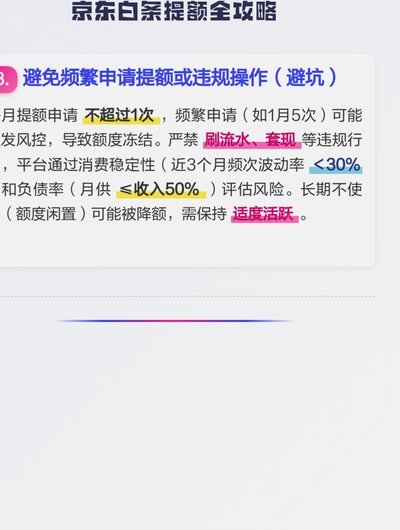
使用频率与还款行为构成额度提升的双引擎。高频次的消费记录能强化平台对用户消费能力的认知,但需注意单笔交易金额与总消费额的合理配比。例如,连续三个月保持500元

信用历史的维护需要构建完整的消费场景图谱。平台通过分析用户的消费品类、商户类型及消费时段,判断其消费动机的稳定性。例如,持续在教育、医疗等刚需领域消费,比短期冲动消费更能获得系统信任。建议用户建立固定的消费习惯,如每月固定日期进行账单支付,或在特定商户进行定期消费。同时,避免频繁更换绑定银行卡或注销账户,这种行为可能被系统判定为信用风险信号。定期检查账单明细,确保每一笔消费都符合自身财务规划,是维持信用健康的关键。
主动申请与客服沟通形成额度优化的辅助路径。当用户满足基础信用条件后,可通过APP内「额度管理」功能提交优化申请,系统会根据当前信用状况给出预估额度。若对系统评估存疑,可尝试联系人工客服,提供近3个月的收入证明、消费流水等材料,帮助平台更精准评估信用状况。值得注意的是,客服审核通常针对特定用户群体,如长期稳定用户或信用表现突出者,普通用户需保持耐心等待系统自动评估。同时,避免在短时间内频繁申请,以免触发风控机制。
消费场景的拓展能激活额度增长的潜在可能性。平台通过分析用户在不同场景的消费能力,如线上购物、线下支付、跨境消费等,判断其综合信用水平。建议用户在保持基础消费的同时,适度尝试新消费场景,但需注意新场景的消费金额应控制在总消费额的20%以内。例如,首次尝试线上分期购物时,可选择金额适中且有保障的商品,避免因退货或纠纷影响信用记录。同时,利用平台提供的信用支付功能,如先享后付、信用租车等,能有效展示信用资质,但需确保这些消费行为符合自身还款能力范围。
相关文章
分期乐利率:因人而异,深度解读
分期乐作为消费金融领域的代表性平台,其利率体系始终与用户信用画像深度绑定。平台公布的年化利率区间通常在8.8%至24%之间,但这一数值并非固定值,而是根据用户资质动态调整。值得注意的是,分期乐采用"基...
得物额度能提现吗?
得物作为国内知名的潮流电商平台,凭借其独特的“先鉴别后发货”服务吸引了大量年轻消费者。关于得物的购物额度是否能套现的问题,在用户社区和网络上引起了广泛讨论。从平台规则与法律层面来看,得物的购物额度本质...
花呗套现的陷阱与真相
“套现花呗”这个词汇在网络上充斥,它背后涉及的不仅仅是资金流动,更深层次地触及了金融监管、风险控制以及个人行为的道德层面。要理解其复杂性,首先需要抛弃“简单快捷”的幻想。花呗的核心价值在于其提供的消费...
揭秘花呗支付的奥秘与影响
在日常消费场景中,花呗已成为许多人支付方式的首选。它不仅改变了消费者的购物习惯,还重塑了电商平台的运营模式。花呗的出现,本质上是一次信用消费的普及化尝试,它将原本局限于银行体系的信用消费,扩展到了更广...

分期乐套现真的可行吗
分期乐作为持牌消费金融平台,其业务本质是为用户提供商品分期服务,而非现金借贷。平台通过技术手段对资金流向进行实时监控,任何试图将分期额度转化为现金的行为都会触发风控预警。部分用户声称通过虚构交易或关联...

花呗套现的后果你考虑过吗?
支付宝花呗作为一种信用支付工具,为用户提供了便捷的消费方式。然而,某些情况下,用户可能会考虑将花呗额度用于套现。这种行为不仅违反了花呗的服务协议,也可能带来一系列不良后果。 首先,一旦被发现,使用...