分期乐套现:违法风险分析
分期乐套现行为的法律边界需要从金融监管与民事契约双重维度审视。根据《刑法》第266条关于诈骗罪的构成要件,若用户通过虚构交易场景或伪造消费凭证等方式套取资金,可能构成以非法占有为目的的诈骗行为。但需注意,单纯通过平台信用额度提取现金的行为,若未形成资金占有闭环,通常难以直接认定为刑事犯罪。监管部门更关注的是此类行为对金融秩序的潜在冲击,例如通过第三方平台进行资金转移可能涉嫌违反《反洗钱法》第17条关于大额交易报告义务的规定。
平台方在用户协议中普遍设置禁止套现条款,此类约定在司法实践中常被认定为有效。2021年杭州互联网法院判例显示,用户通过分期乐平台套现并转出资金,被判定构成违约,需承担相应违约金及账户冻结责任。但需区分合法的金融创新与非法套现,例如通过正规渠道进行的信用额度置换,若未涉及虚假交易或资金挪用,通常不构成违法。关键在于行为是否破坏平台风控机制,造成系统性风险。
实际操作中,套现行为往往与第三方支付平台产生关联。根据中国人民银行《关于加强支付结算管理防范电信网络新型违法犯罪有关事项的通知》,任何单位和个人不得利用支付结算工具从事非法金融活动。若用户通过分期乐账户与第三方平台进行资金划转,可能被认定为规避监管的非法资金转移行为。2022年某地公安部门查处的案例显示,部分用户通过分期乐套现后转入虚拟货币平台,最终被追究洗钱罪责任。
当前监管趋势呈现精细化治理特征。银保监会2023年发布的《关于加强消费金融公司业务监管的通知》明确要求,金融机构需建立套现行为识别模型,对异常交易实施动态监控。技术手段的应用使套现行为的认定更加精准,例如通过交易时间、地点、金额等多维数据交叉验证。用户若存在频繁小额高频交易、跨平台资金转移等特征,可能触发风控系统自动预警机制。
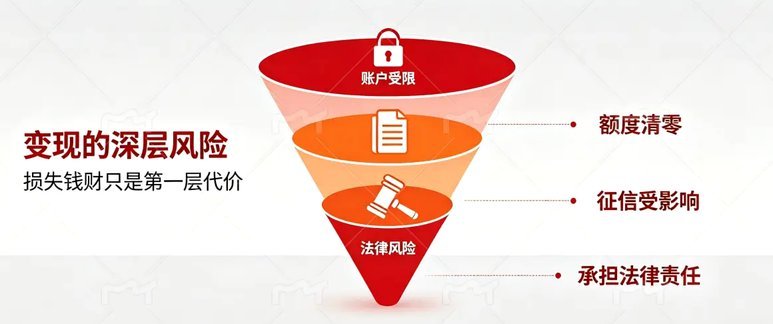
从风险防控角度看,套现行为本质上是信用资源的非理性配置。平台方通过设置套现检测算法,可有效降低资金滥用风险。但需警惕的是,部分用户可能通过技术手段绕过风控系统,例如利用多账户分拆交易、伪造消费凭证等方式。这种行为不仅违反平台协议,更可能触及《治安管理处罚法》第52条关于伪造、变造金融票据的规定。监管机构正通过强化技术监管与信用惩戒相结合的手段,构建更严密的套现防控体系。
相关文章
羊小咩额度:精准套路,玩转消费
羊小咩的购物额度,看似是一个微不足道的环节,实则关乎用户的体验、品牌价值以及营销活动的精准投放。传统地按照用户的平均消费金额来设定额度,往往会导致资源浪费,一方面,高额额度可能超出部分用户的承受能力,...
商家套现模式深度解析
近年来,随着互联网经济的快速发展,各类信用支付产品层出不穷,其中美团推出的“月付”服务因其便捷性和灵活性深受消费者青睐。然而,在商家端,围绕美团月付取现的套路化操作却逐渐浮出水面,引发广泛关注。 #...
花呗提现指南:轻松转换可用额度
了解了如何正确使用和管理花呗这一蚂蚁金服提供的金融服务,能够帮助用户实现更加灵活的资金周转。然而,很多用户在探索如何将花呗中的可用额度转换为现金时感到困惑。本文将详细介绍从花呗中安全、便捷地提取资金的...

微信分付能“套”吗?风险几何?
近年来,有关微信分付能否被“套”的讨论不绝于耳。所谓“套”,即通过非官方渠道获取资金或优惠,这种行为在金融产品中往往触及风险和合规问题。首先,微信分付作为一款信用支付工具,主要依赖于用户的信用评分来决...

拍拍贷借款能否到账?深度揭秘背后的核心机制
拍拍贷,如今更多被称为PPDAI,作为国内最早的P2P平台之一,其借款的获取方式与传统金融机构存在显著差异。直接说“拍拍贷借款怎么用出来”并非简单的申请流程,而是考察风险控制、用户画像构建,以及平台数...

分期额度受限:信用模型的警示
信用额度在数字消费时代,早已脱离了简单的“可支配财富”概念,它本质上是一个高度复杂的风险定价模型。当消费者遇到“分期额度拿不出来”的困境时,绝非仅仅是账户余额问题,而是其个人财务画像与金融机构风险模型...