微信分付轻松借钱指南
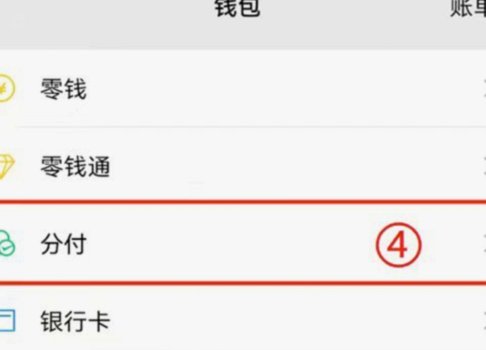
微信分付作为腾讯在金融科技领域的重要布局,其借款流程与传统信贷产品存在显著差异。用户首先需要通过"微信-我-服务-钱包"进入分付入口,点击"立即借款"后,系统会根据芝麻信用分(微信分付的评分体系)自动评估资质。值得注意的是,与支付宝信用贷不同,分付的额度审批更依赖于用户的微信支付活跃度、消费频次及还款记录,而非单纯的信用评分。例如,频繁使用借呗还款的用户,系统会将其视为有还款能力,从而提高授信额度。申请时长通常在3分钟内完成审批,但最终额度会在1-3个工作日内由风控系统二次核算。
分付产品的利率机制采用动态浮动模式,表面年化利率约8%-12%,但实际成本需结合使用期限计算。例如,1万元借款15天,日费率约为0.38%,看似低利率,但复利效应在长期借款中会显著提升成本。更隐蔽的是,逾期费用设计与支付宝借呗存在差异,分付逾期后的罚息会按未还金额的0.05%每日计算,并同步冻结信用额度,影响后续借款审批。用户需特别注意,分付与花呗分期不同,前者属于消费信贷,后者是先消费后分期还款的信用服务。
在资金使用场景上,分付支持绑定I类或II类银行卡提现,但手续费率略高于银行白条产品。例如,将1万元分付金额提现到银行卡,会产生0.1%的手续费(10元),而次日还款免收手续费。值得注意的是,分付支持随借随还,但提前还款会收取10元/笔的手续费,这一点与京东白条的"宽限期"设置不同。还款日通常为申请次月的10日,若当日未还,系统会自动从绑定卡中扣除,但会产生额外手续费。
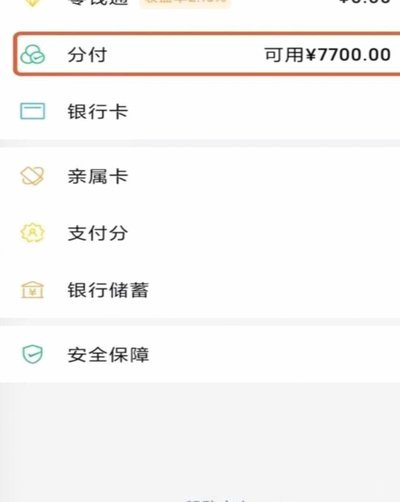
风险控制方面,分付采用了微信特有的风控模型,会监测用户的消费行为异常。例如,当检测到用户突然增加大额消费或频繁使用借款功能时,系统会触发额度冻结机制。与网商银行的借呗不同,分付对非实名认证账号的容忍度较低,未完成人脸识别的用户,最高可借额度会被限制在500元以内。此外,分付不支持提前部分还款,只能全额提前结清,这也是与大多数消费信贷产品不同的特殊条款。
综合来看,微信分付更适合短期流动性补充,其优势在于与微信支付生态的深度整合,用户可以无缝衔接消费场景。但需警惕的是,由于其界面设计较为隐蔽,很多用户会忽略借款协议中的关键条款,特别是关于额度调整和罚息计算的部分。建议用户在使用前,先通过模拟操作了解还款日变更规则,并设置微信还款提醒,避免陷入被动。
相关文章

花呗套现费多少? 风险需知
花呗的“套现”机制,本质上是利用花呗的可用余额进行银行卡转账,从而实现资金的快速转移。这种操作,与传统的转账方式有着相似之处,但其背后的运作机制和监管环境却与银行转账有着本质区别。由于花呗并非直接的金...
羊小咩便荔卡取现与消费技巧
羊小咩便荔卡,一款专为年轻消费者设计的信用卡产品,以其灵活多样的消费方式和有趣的互动功能深受年轻人的喜爱。当手头拥有了这张卡片后,如何最大化地利用其优势给自己带来便利呢?本文将深入探讨羊小咩便荔卡的具...
急用钱花呗怎么套出来 平台还款
花呗“急用钱”的套路,本质上是利用了平台在用户流动性上的优势,以及用户自身在面对紧急需求时,往往会倾向于快速解决的心理。问题并非“如何套出来”,而是要理解花呗的运作机制,并理性评估自身风险承受能力。花...
分期乐套现:风险与防范
了解“分期乐怎么套出现”的核心在于理解其背后的盈利模式和用户心理。分期乐作为一款金融服务应用,主要提供商品分期购买服务,通过引入金融机构为消费者提供低利率或免息的分期贷款。对于某些商家而言,“套现”可...

美团月付怎么开通申请与取消全解析
美团月付的申请流程需要用户主动在App内触发信用评估机制。打开美团App后,通过首页顶部的"月付"入口进入服务页面,系统会自动抓取用户的消费行为数据,包括订单频次、支付习惯及历史信用记录。当用户选择"...

微信提现6个技巧,轻松掌控资金流动
## 微信提现的6个技巧:精细化管理,掌控资金流动 微信支付的提现功能,对于我们日常的资金管理来说,扮演着越来越重要的角色。然而,简单地点击“提现”并不能保证资金安全和高效流动。 尤其是对于需要频...