微信分期怎么开?手把手教你轻松开通
微信分期付款功能的开通与应用,不仅是支付方式的创新,更是商家与消费者之间互动模式的重要变革。作为一种灵活的支付解决方案,微信分期能够有效缓解用户的资金压力,同时为商家带来更多交易机会。
对于个人用户而言,开启微信分期服务需要通过特定的操作流程。首先,在微信钱包中找到“帮助中心”,选择“微信支付”相关选项,进入分期功能界面。随后,根据提示完成身份验证和信息填写,即可成功开通分期权限。值得注意的是,用户需要满足一定的信用评估标准,才能正式使用分期付款服务。
从商家的角度来看,开通微信分期收款具有显著优势。商家需登录微信支付商户平台,在“产品中心”模块找到分期功能并申请接入。通过审核后,消费者在商家处购物时,便可选择分期支付选项。这种支付方式不仅提升了消费者的购买力,还能增加商家的交易转化率。
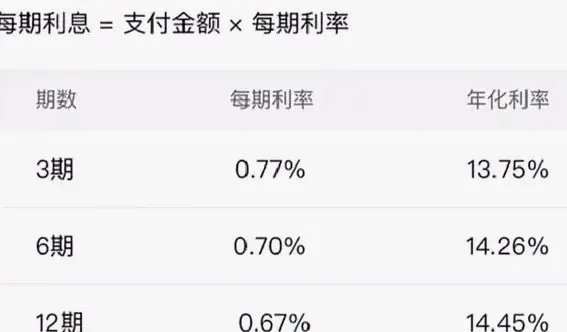
微信分期的功能设计体现了其灵活性与针对性。对于小额商品,用户可以选择3期、6期等不同期限的分期方案;而对于大额消费,则提供更长期数的选择。这种多样化的分期模式,能够满足不同用户的个性化需求,同时也为商家提供了更多运营空间。
值得注意的是,微信分期服务的成功运行依赖于多方协作机制。腾讯作为平台方,需要确保支付系统的安全性与稳定性;金融机构则负责提供信用评估和资金清算支持;消费者和商家也需遵循相应的规则与流程。这种多方共赢的模式,是微信分期能够快速普及的重要原因。
随着移动支付的持续发展,微信分期的功能还将不断优化。未来,预计会有更多创新功能被引入,例如动态调整分期期限、个性化分期方案推荐等。这些改进不仅会提升用户体验,也将进一步推动微信在支付领域的领先地位。
相关文章
花呗账单为何突然增多?
花呗账单突增往往源于系统算法的动态调整。当用户消费行为出现明显波动时,支付宝风控系统会触发多维度数据校验。这种校验机制并非简单的账单叠加,而是基于用户画像的实时重构。例如,某用户在短时间内频繁使用花呗...
羊小咩实时秒配引领电商新潮流
在电商行业竞争白热化的当下,"羊小咩商家秒到"的出现标志着一种新的商业逻辑正在形成。这种模式通过算法驱动的实时响应机制,将传统供应链中的信息延迟压缩至毫秒级。核心价值在于重构了商家与消费者之间的信任链...
羊小咩消费额度提升策略揭秘
羊小咩的额度体系本质上是基于用户行为数据构建的动态模型,其核心逻辑在于通过消费频次、金额分布和还款稳定性等维度进行多维打分。平台会持续追踪用户的消费场景,例如高频小额交易可能被解读为资金周转需求,而单...
分期乐额度借不出怎么办
分期乐额度借不出来往往与信用评分体系存在隐性关联。平台通过算法模型评估用户风险,当系统检测到近30天内有多次高频申请行为,或短期内存在多笔消费记录,会触发风控机制降低授信额度。这种动态调整机制本质上是...

虚拟信用值提现背后的平台博弈与挑战
在数字交易生态中,所谓的“得物额度取现”现象绝非简单的资金流动讨论,它本质上揭示了一个成熟C2C(个人对个人)交易平台在经济模型边界与现实金融系统对接时的内在张力。这并非讨论取现的具体操作,而是审视平...
白条额度低?这几招让你轻松提升
白条,作为一种新兴的消费金融方式,其核心优势在于快速、便捷的资金支持,吸引了众多用户。然而,很多用户在申请白条时,总感觉额度偏低,甚至无法满足日常需求。这并非白条本身的问题,而是用户对白条额度套取策略...